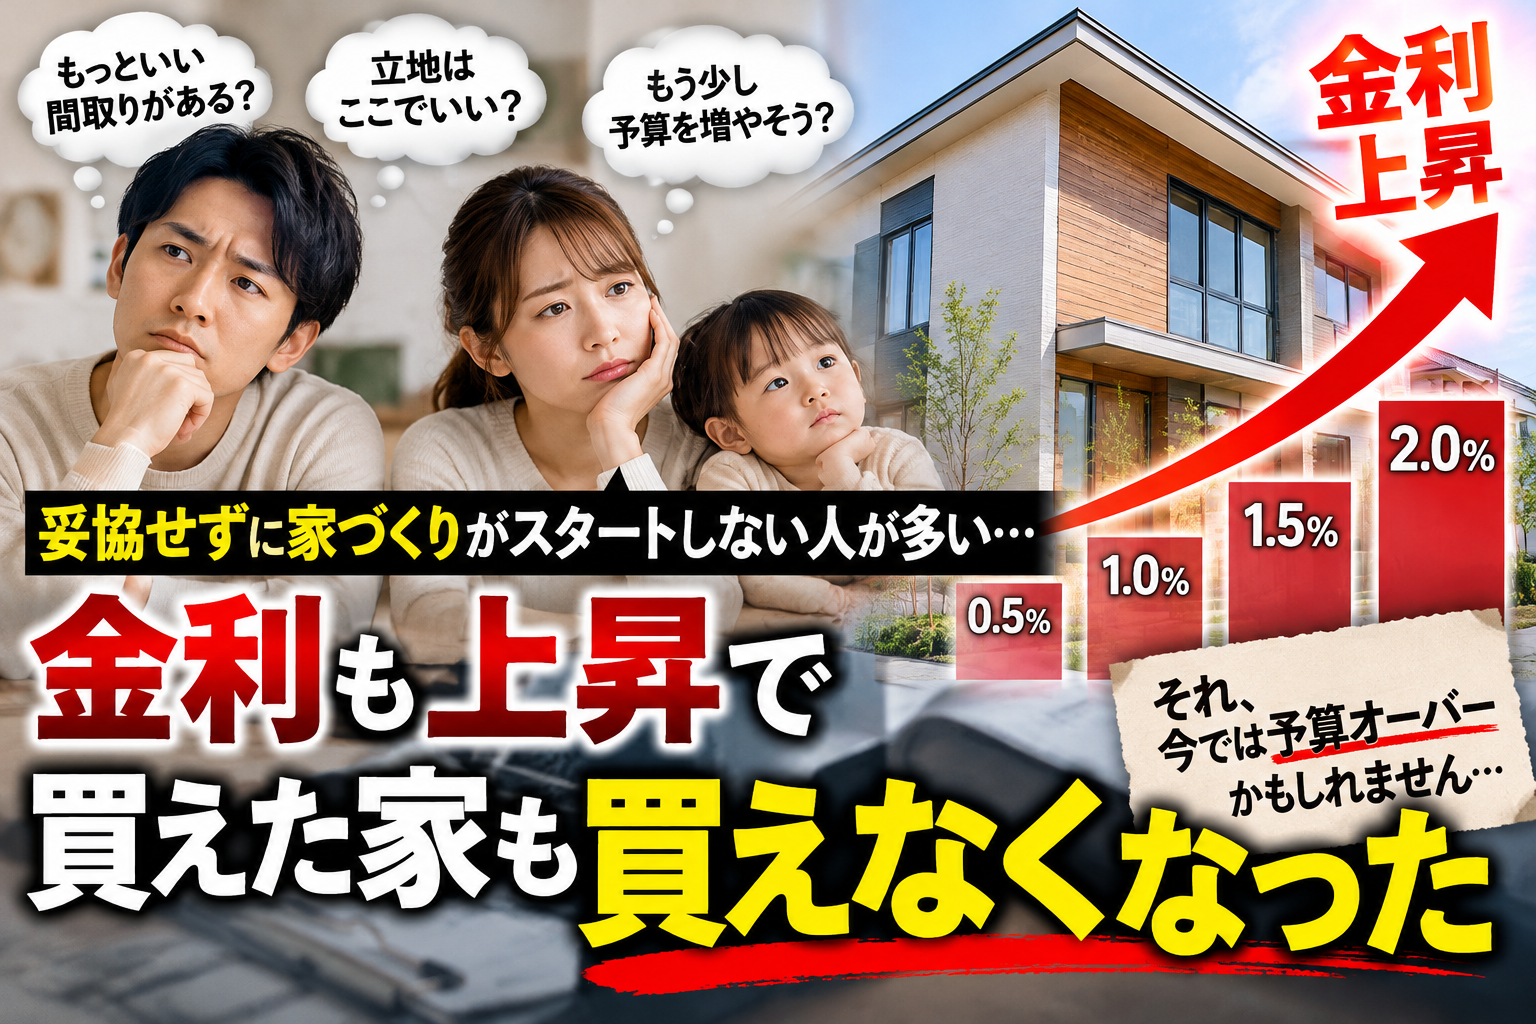
妥協できずに家づくりを先延ばしにした結果、買えたはずの家が買えなくなった。 「もっといい家があるはず」その迷いが、マイホームを遠ざけていませんか?
2026年10月10日 11:47
妥協できずに家づくりを先延ばしにした結果、買えたはずの家が買えなくなった。
「もっといい家があるはず」その迷いが、マイホームを遠ざけていませんか?
「せっかく一生に一度の家を建てるなら、絶対に妥協したくない」
その気持ちはよく分かります。
間取りも、デザインも、設備も、立地も、広さも。
できることなら、すべて希望どおりにしたい。
しかし、住宅業界で長年お客様の家づくりに携わってきた私たちが、今、強く感じていることがあります。
それは、
「妥協しないこと」にこだわりすぎて、家づくりそのものがスタートできない人が増えていることです。
そして、もっと深刻なのは、その間にも住宅価格や住宅ローン金利が変化していることです。
以前なら購入できた住宅が、今では予算オーバーになってしまう。
そんな現実が起きています。
1. 100点満点の家を探して、何年も過ぎていませんか?
家づくりを考え始めたとき、多くの方が希望条件を並べます。
土地は広く、立地も便利な場所がいい
建物は30坪以上で、おしゃれなデザインがいい
キッチンやお風呂はグレードの高いものがいい
収納もたくさん欲しい
もちろん、住宅ローンの支払いは安くしたい
どれも間違った希望ではありません。
しかし、すべてを叶えようとすれば、当然ながら予算は上がります。
予算を超えると、また土地探しからやり直す。
次の住宅会社に行けば、さらに魅力的な提案を受ける。
そして、また迷う。
この繰り返しで、1年、2年、3年と過ぎていくのです。
ところが、家づくりを始めた当時と今では、住宅を購入する条件が同じではありません。
2. 金利が上がれば、同じ家でも支払いは増える
住宅ローンは、借入金額だけで判断してはいけません。
例えば3,000万円を40年間、元利均等返済・ボーナス払いなしで借りた場合を考えてみましょう。
金利(年)
毎月返済額
0.5%
約69,000円
1.0%
約75,900円
1.5%
約83,200円
2.0%
約90,900円
※概算シミュレーション。諸費用・保証料等は含みません。金利が全期間変わらないと仮定した比較で、実際の変動金利ローンの返済推移を示すものではありません。
同じ3,000万円の住宅ローンでも、金利が0.5%から2.0%になると、毎月の返済額は約22,000円増えます。
年間では約26万円。
40年間では約1,050万円もの差になります。
家は何も変わっていないのに、金利だけでこれほど支払いが変わるのです。
もちろん、将来の金利が必ず上昇し続けるとは限りません。
しかし、以前の金利を前提に資金計画を立てている方は、一度見直す必要があります。
3. 昔なら買えた家が、今では買えない
例えば、以前は毎月7万円台の住宅ローンで購入できた家。
住宅価格の上昇や金利の変化によって、同じ条件では毎月9万円近い返済が必要になることも考えられます。
ところが、家計の収入は、それほど増えていない。
そうなると、どうなるでしょうか?
以前なら購入できた住宅が、現在では無理をしなければ買えない住宅になってしまいます。
これは決して他人事ではありません。
「あのとき決断していれば買えたのに……」
そんな後悔をしないためにも、家づくりの優先順位を考える必要があります。
4. 妥協することと、賢く選ぶことは違う
クロネコハウスでは、決してお客様に妥協を勧めているわけではありません。
耐震性能や断熱性能、住宅の品質。
長く安心して暮らすために必要な部分は、簡単に削るべきではないと考えています。
しかし、例えばこんな選択はどうでしょう。
30坪の家が欲しいと思っていたけれど、家族の暮らしを考えれば25坪でも十分だった。
高額なオプション設備を選ばなくても、標準仕様で快適に暮らせた。
土地の場所を少し変えるだけで、予算に余裕が生まれた。
これは妥協でしょうか?
私たちは違うと思います。
必要なものを見極め、必要以上のお金を使わないこと。それこそが賢い家づくりです。
5. 家は建てることがゴールではない
友人より大きな家を建てたい。
SNSで見たような豪華な家にしたい。
せっかくだから、もう少し予算を増やしたい。
その気持ちが積み重なり、住宅ローンの返済が生活を圧迫してしまっては本末転倒です。
家を建てた後にも、家族旅行に行きたい。
好きな車にも乗りたい。
子どもの教育費も必要です。
老後のための貯蓄だって大切です。
そして忘れてはいけないのが、住宅ローン以外の住居費です。
光熱費は、暮らしている限り払い続ける「永遠のローン」のようなもの。
だからこそクロネコハウスでは、住宅価格だけでなく、断熱性能や省エネ性能、将来の維持費も含めて考える家づくりを大切にしています。
6. 住宅ローンで人生を縛られないために
住宅会社から「これくらいなら借りられます」と言われた金額が、必ずしも安心して返せる金額とは限りません。
大切なのは、借りられる金額ではなく、返せる金額です。
例えば、年収400万円のご家庭なら、年間返済額100万円で返済比率25%。
月額では約83,000円です。
ただし、これだけで安全と決まるわけではありません。車のローンや教育費、生活費、貯蓄状況によって無理のない返済額は変わります。
家づくりで最も避けたいのは、立派な家を手に入れた代わりに、家族が我慢ばかりする生活になることです。
7. これから家を建てる人に伝えたいこと
私たちは、焦って家を買ってほしいとは思いません。
金利が上がっているからといって、今すぐ契約する必要もありません。
しかし、いつまでも理想だけを追い求め、何も決められない状態にもリスクがあります。
住宅価格や金利が変われば、購入できる家の選択肢も変わります。
だからこそ、まずは今の予算で、どんな暮らしが実現できるのかを知ってほしいのです。
100点満点の家を追いかけて家づくりを諦めるより、家族が無理なく幸せに暮らせる家を選ぶ。
それが、30年後に後悔しない家づくりにつながると私たちは考えています。
まとめ|妥協しないことより、後悔しないこと
家づくりで本当に大切なのは、希望をすべて叶えることではありません。
30年後も住宅ローンに苦しまず、家族が笑顔で暮らせていること。
高い家を建てたことを自慢するより、無理なく暮らしていることに満足できる人生。
「これがいい」と欲張るより、「これでいい」と納得できる家づくり。
クロネコハウスは、そんな家づくりを応援しています。
家づくりを何年も迷っている方、予算が合わずに諦めかけている方、住宅ローンに不安がある方。
まずは、今のご家庭に合った現実的な資金計画から考えてみませんか?
クロネコハウス|アルファテックグループ
可児市・御嵩町・美濃加茂市・多治見市・土岐市・瑞浪市・恵那市・中津川市など、岐阜県東濃・中濃エリアの家づくりを応援しています。
電話:0120-9674-26
Web検索:「クロネコハウス可児」
2026年10月のフラット35(借入期間21〜35年、融資率9割以下)の最も多い金利は年3.83%。2025年10月の年1.89%から大幅に上昇しています。