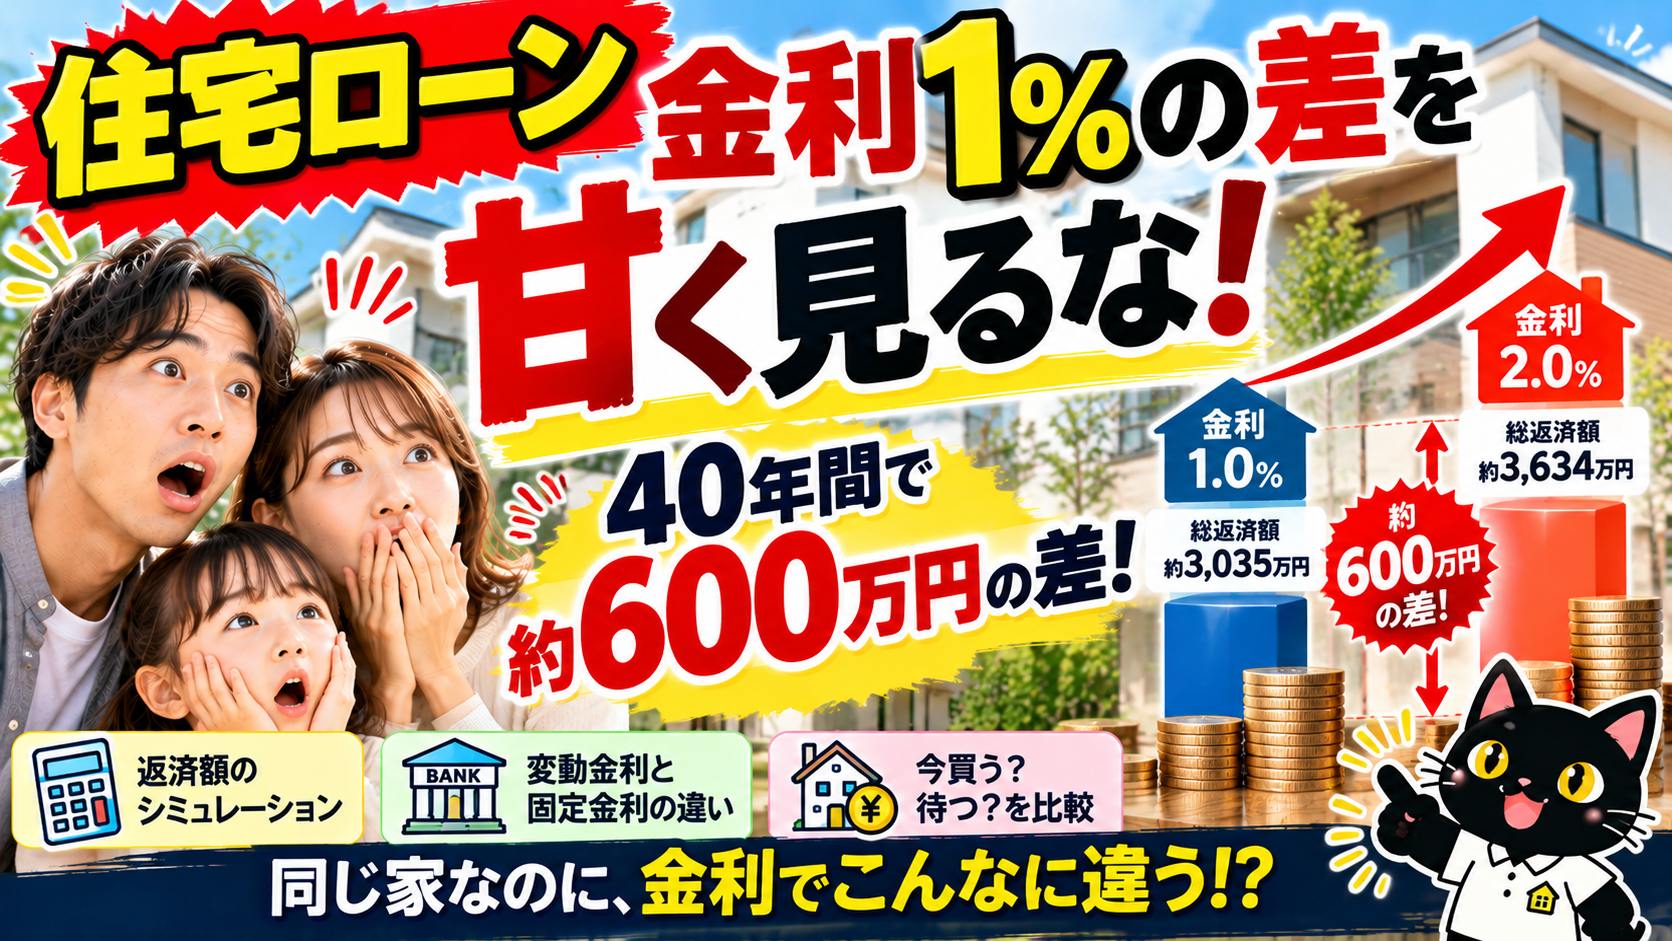
住宅ローン金利1%の差を甘く見るな!40年間で約600万円の差
2026年10月16日 17:40
住宅ローン金利1%の差を甘く見るな!40年間で約600万円の差
同じ2,500万円の家なのに、なぜ600万円も違うのか?
「家の価格が100万円安くなった!」
住宅購入を検討している方にとって、100万円の値引きは大きな魅力です。
しかし、住宅ローンの金利をどれだけ気にしていますか?
実は、2,500万円を40年間借りた場合、金利が年1%違うだけで、総返済額に約600万円の差が生まれることがあります。
家の価格を100万円安くすることに一生懸命なのに、金利による600万円の差を見落としていませんか?
今回は、岐阜県可児市・多治見市・土岐市を中心に家づくりをサポートするクロネコハウスが、住宅ローン金利の重要性を解説します。
1. 金利1%の差が40年間で約600万円になる理由
例えば、住宅ローン2,500万円を40年間、元利均等返済、ボーナス払いなしで借りた場合を比較してみましょう。
金利(年率)毎月返済額総返済額1.0%約63,200円約3,035万円1.5%約69,300円約3,326万円2.0%約75,700円約3,634万円2.5%約82,400円約3,956万円3.0%約89,500円約4,296万円
※金利が40年間一定という仮定の概算です。保証料、融資手数料、団体信用生命保険の追加費用などは含みません。
金利年1.0%の場合、毎月の返済額は約63,200円。
金利年2.0%の場合、約75,700円。
毎月の差は約12,500円です。
年間では約15万円。
40年間では約600万円になります。
たった年1%の金利差が、長期間では大きな負担の違いになるのです。
ただし、変動金利の場合は金利が途中で変わる可能性があるため、この金額がそのまま将来の負担になるとは限りません。
2. 金利が上がると「買える家」が変わってしまう
住宅購入では、毎月の返済額を決めてから購入予算を考える方法があります。
例えば、毎月の住宅ローン返済を7万円以内にしたい場合。
40年返済・ボーナス払いなしで借入金額を逆算すると、次のようになります。
金利(年率)月7万円で借りられる金額の目安1.0%約2,770万円1.5%約2,520万円2.0%約2,310万円2.5%約2,120万円3.0%約1,960万円
※全期間金利が一定という仮定による試算であり、金融機関の審査上の借入可能額ではありません。
金利年1.0%なら約2,770万円。
金利年3.0%なら約1,960万円。
同じ毎月7万円の返済でも、借入金額に約810万円の差が出ます。
つまり、金利が高くなると、同じ返済予算では選べる住宅の価格帯が変わるのです。
「以前なら買えた家が、今の返済予算では買えない」
そんなことも起こり得ます。
3. 年収300万円台の方ほど住宅ローン金利を考えるべき理由
年収350万円のご家庭で、毎月の住宅ローン返済が1万円増えたとします。
年間では12万円。
その12万円があれば、子どもの教育費や将来の貯蓄に充てられるかもしれません。
住宅ローンは何十年も続きます。
そのため、毎月の返済額が少し違うだけでも、家計への影響は大きくなります。
住宅購入で大切なのは、借りられる金額いっぱいまで借りることではありません。
家族が無理なく返済できる金額で住宅を購入することです。
クロネコハウスでは、年収300万円台の方にも、購入後の生活を考えた資金計画をご提案しています。
4. 変動金利は本当にお得なのか?
住宅ローンには変動金利と固定金利があります。
変動金利は、借入時の金利が固定金利より低い場合があります。
しかし、将来の金利上昇によって利息負担が増える可能性があります。
例えば、変動金利で借りた場合、借入時の金利が40年間続くとは限りません。
また、一部の商品には返済額の急激な増加を抑える仕組みがありますが、金利上昇による利息負担そのものをなくすものではありません。
変動金利を選ぶ場合は、現在の金利だけでなく、金利が上昇した場合の返済計画も考えておきましょう。
5. 固定金利なら安心なのか?
全期間固定金利は、原則として借入時に決めた金利が返済終了まで変わりません。
将来の金利上昇による返済額の変化を避けやすいことがメリットです。
一方、借入時の金利が変動金利より高い場合があります。
どちらが得になるかは、将来の金利動向によって変わります。
重要なのは、金利の低さだけでなく、自分たちの家計に合う住宅ローンを選ぶことです。
6. 「もう少し貯金してから家を買う」は本当に正解?
住宅購入を考えている方から、こんな言葉を聞くことがあります。
「あと3年貯金してから家を買おうと思います」
もちろん、貯蓄を増やすことは大切です。
しかし、その3年間で住宅価格や金利が変わる可能性があります。
一方で、貯蓄を増やすことで借入金額を減らせるメリットもあります。
そのため、住宅購入を急ぐのではなく、今購入する場合と数年後に購入する場合の両方を比較することが重要です。
金利の先行きを正確に予測することはできません。
だからこそ、複数の条件で返済額を試算し、家計に合ったタイミングを考えましょう。
7. 金利上昇が心配なら住宅価格そのものを見直す
住宅ローン金利が上昇すると、同じ借入金額でも返済負担が増える可能性があります。
そんなときは、住宅購入予算を見直すことも一つの方法です。
例えば、
建物を必要以上に大きくしない
土地の購入予算を見直す
コンパクトな間取りを選ぶ
規格住宅を検討する
設備の優先順位を考える
といった工夫があります。
クロネコハウスでは、デザインと住宅性能を大切にしながら、無理のない価格での家づくりを考えています。
また、アルファテックグループのTHE BASEでは、多彩な規格プランから選ぶ住宅という選択肢もあります。
高い家を買うことが、必ずしも幸せにつながるわけではありません。
住宅ローンを抑えることは、家族の将来を守ることにもつながります。
住宅ローン金利についてのよくある質問
Q1. 住宅ローンの金利が1%違うと、いくら変わりますか?
A. 2,500万円を40年間借り、金利年1.0%と2.0%がそれぞれ全期間続くと仮定すると、総返済額に約599万円の差が生まれます。
Q2. 金利が上がる前に住宅を購入した方がいいですか?
A. 必ずしもそうではありません。住宅価格、自己資金、家計の状況、将来の収入などを考えて判断することが重要です。
Q3. 年収350万円でも住宅ローンは組めますか?
A. 年収350万円でも住宅ローンを利用できる可能性はあります。借入希望額や他の借入れ、信用情報、勤続状況などによって審査結果が異なります。
Q4. 変動金利と固定金利はどちらがいいですか?
A. 金利上昇への対応力や家計の状況によって異なります。変動金利では金利上昇時の試算、固定金利では当初の返済負担を確認しましょう。
Q5. 可児市・多治見市・土岐市で住宅ローンの相談はできますか?
A. クロネコハウスでは、住宅ローンの返済計画や住宅購入予算について無料相談を受け付けています。
まとめ|住宅ローン金利1%の差を甘く見てはいけない
住宅購入で大切なのは、建物価格だけではありません。
同じ2,500万円の家でも、金利が年1%違うと、40年間の総返済額に約600万円の差が生まれる場合があります。
住宅ローンは、何十年も続く大きな契約です。
だからこそ、金利、返済期間、住宅価格、将来の生活費を総合的に考える必要があります。
「いくら借りられるか」ではなく「いくらなら安心して返せるか」。
これがクロネコハウスの考える、後悔しないマイホーム計画です。
家を買うために人生を我慢するのではなく、人生を楽しむために家を買う。
そんな家づくりを一緒に考えませんか?
住宅ローン無料相談受付中!
「金利が1%違うと毎月いくら変わる?」
「変動金利と固定金利、どちらが自分に合う?」
「年収300万円台でもマイホームは購入できる?」
そんな疑問をお持ちの方は、クロネコハウスにご相談ください。
クロネコハウス可児御嵩店
〒505-0126
岐阜県可児郡御嵩町上恵土214-1
TEL:0120-9674-26
公式サイ