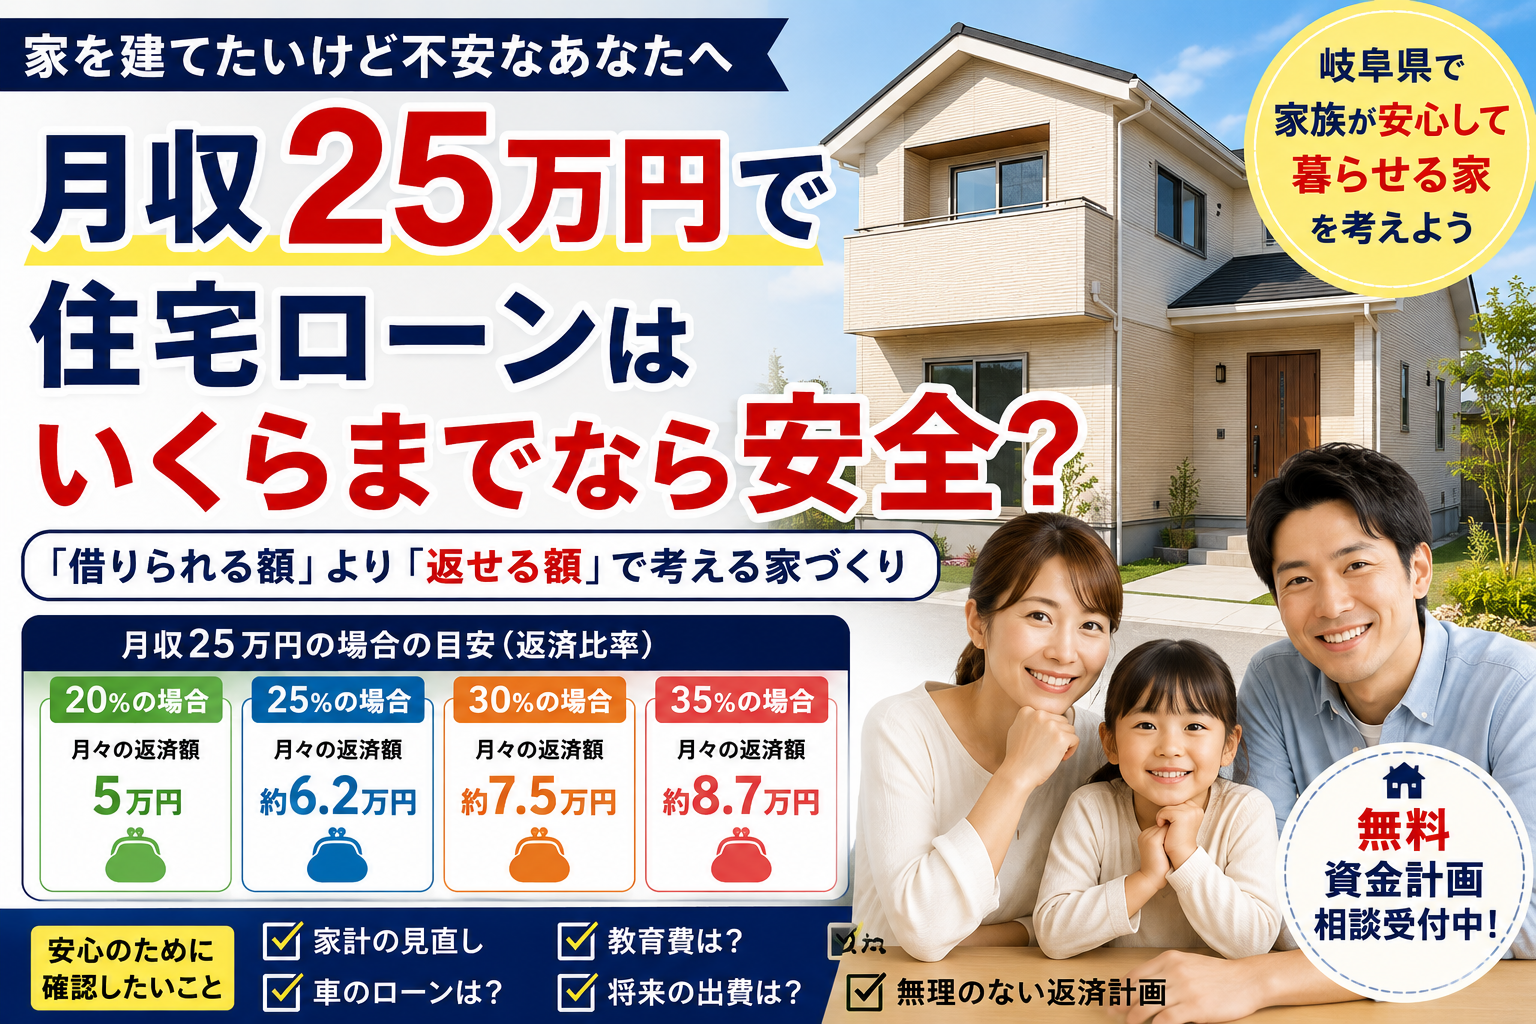
月収25万円で住宅ローンはいくらまでなら安全?
2026年08月31日 16:28
「月収25万円ですが、新築一戸建てを建てることはできますか?」
「住宅ローンはいくらまでなら大丈夫でしょうか?」
クロネコハウスでも、こうしたご相談をいただきます。
月収25万円を単純に12か月で計算すると、
25万円 × 12か月 = 年収300万円
です。
では、年収300万円なら住宅ローンを毎月いくらまで払っていいのでしょうか?
結論からお話しすると、私たちは、
「銀行がいくら貸してくれるか?」ではなく、「毎月いくらなら無理なく返せるか?」
から考えることをおすすめしています。
家を建てた後も、旅行に行ったり、子どもの教育費を準備したり、車を買い替えたりできる。
そんな暮らしを守るためです。
月収25万円なら住宅ローンはいくらまで?
まず考えてほしいのが「返済比率」です。
返済比率とは、収入に対して住宅ローンなどの返済がどの程度を占めるのかを見る数字です。
例えば月収25万円に対して、
返済比率20%
25万円 × 20% = 月5万円
返済比率25%
25万円 × 25% = 月6万2,500円
返済比率30%
25万円 × 30% = 月7万5,000円
返済比率35%
25万円 × 35% = 月8万7,500円
となります。
ただし、ここで注意してください。
この数字だけを見て、
「月収25万円なら月8万7,500円払っても大丈夫」
と考えるのは危険です。
クロネコハウスなら月6万円台から考えます
私たちが家づくりで大切にしているのは、
「住宅ローンを払えるか」ではなく「住宅ローンを払いながら普通に生活できるか」
ということです。
月収25万円なら、まずは返済比率25%程度、
月6万2,500円前後
を一つの目安として考えてみます。
もちろん、すべての方に「25%なら安全」と保証できるわけではありません。
家族構成や手取り収入、車の台数、教育費、現在の借入れなどによって、安全な金額は変わるからです。
だから25%は「答え」ではなく、
家計を考え始めるための目安
として使います。
「借りられる金額」と「返せる金額」は違います
ここが今回、一番伝えたいことです。
住宅ローンの審査に通ったからといって、
その金額を借りても生活に余裕があるとは限りません。
例えばフラット35では、年収400万円未満の場合、すべての借入れを含めた総返済負担率について30%以下という基準があります。
しかしこれは、
「30%まで借りることをおすすめします」
という意味ではありません。
住宅ローン審査上の基準と、実際の家計で無理なく返済できる金額は別に考える必要があります。
月収25万円で毎月8万円の住宅ローンを組んだら?
例えば住宅ローンが月8万円だったとします。
月収25万円に対して、
8万円 ÷ 25万円 = 32%
です。
しかも月収25万円が額面給与なら、実際に振り込まれる手取り額は25万円ではありません。
そこから、
食費
電気代
水道代
スマートフォン
生命保険
自動車保険
ガソリン
教育費
日用品
娯楽費
などを払います。
さらに持ち家になると、
固定資産税や将来の住宅メンテナンス費用
についても考えておかなければなりません。
だから住宅ローンだけを見てはいけないのです。
子どもが小さい今だけで考えない
30代で家を建てる方に特にお伝えしたいことがあります。
今、子どもが3歳だったとします。
現在はそれほど教育費がかからないかもしれません。
しかし10年後は13歳。
15年後は18歳です。
高校、大学、塾、部活動、スマートフォンなど、家を建てた後に家族の支出は変化していきます。
さらに、
「そろそろ車を買い替えたい」
という時期もやってきます。
住宅ローンは数年ではありません。
数十年間付き合っていく支払いです。
だから「今払える金額」ではなく、
10年後、20年後も払える金額
を考える必要があります。
家を建てたせいで旅行を諦めてほしくない
マイホームは、家族が幸せになるために建てるものだと私たちは考えています。
それなのに、
「住宅ローンがあるから今年も旅行はやめよう」
「子どもの習い事は無理だな」
「車が壊れたけど買い替えられない」
「外食はできるだけ我慢しよう」
となってしまったら、本末転倒ではないでしょうか。
大きな家を建てることが目的ではありません。
豪華な設備を付けることが目的でもありません。
家族が安心して暮らせること。
そのためのマイホームです。
月収25万円なら、いくら借りられる?
これは金利と返済期間によって大きく変わります。
例えば同じ毎月6万2,500円の返済でも、
金利1%と3%では借りられる金額が違います。
35年返済と40年返済でも違います。
そのため、
「月収25万円なら○○万円まで絶対大丈夫」
と一律に決めることはできません。
さらに変動金利を選ぶ場合には、将来金利が上昇する可能性についても考えておく必要があります。
住宅ローンを選ぶときは、
借入額・金利・返済期間・毎月返済額
をセットで考えましょう。
車のローンが月3万円ある場合は?
ここも重要です。
例えば、
年収300万円
月収25万円
自動車ローン月3万円
という方がいたとします。
住宅ローンだけで返済比率を考えてはいけません。
フラット35の総返済負担率には、自動車ローン、教育ローン、カードローン、商品の分割払いやリボ払いなども含まれます。
つまり、
同じ月収25万円でも借金がない人と、車のローンがある人では住宅ローンの条件が変わる可能性があります。
家づくりを考えるときは、
「車のローンは住宅とは関係ない」
と考えないことが大切です。
「家賃7万円払えているからローン7万円も大丈夫」は本当?
これも注意してほしいポイントです。
現在アパートで、
家賃7万円
を払っているとします。
「だったら住宅ローンも7万円なら大丈夫ですよね?」
と思いますよね。
しかし完全に同じではありません。
持ち家には固定資産税があります。
将来的には、
外壁
屋根
給湯器
エアコン
水回り設備
などのメンテナンスや交換も必要になります。
一方で、省エネ性能の高い住宅なら、現在のアパートより光熱費を抑えられるケースもあります。
だから、
家賃と住宅ローンだけを比較するのではなく、住居費全体で比較すること
が重要です。
住宅会社を見る前に「予算」を決めてください
家づくりで失敗しにくい順番は、
①現在の家計を把握する
②毎月安心して返せる金額を決める
③住宅ローンを確認する
④土地+建物+諸費用の総予算を決める
⑤その予算内で家を探す
です。
ところが実際には逆になっているケースがあります。
モデルハウスを見る。
↓
素敵なキッチンを見る。
↓
大きなリビングが欲しくなる。
↓
オプションを追加する。
↓
土地を探す。
↓
最後に住宅ローンを計算する。
これでは予算が膨らみやすくなります。
最初に資金計画。家を見るのはその後。
これが大切です。
月収25万円だから新築を諦める必要はありません
月収25万円だから、
「自分にはマイホームなんて無理」
と決めつける必要はありません。
しかし反対に、
「銀行が貸してくれるから大丈夫」
とも考えないでください。
大切なのは、
いくら借りられるかではなく、いくらなら安心して返していけるのか。
月収25万円なら、まずは返済比率25%程度の
月6万円台
を一つのスタート地点として、実際の手取りや家計、車のローン、教育費などを確認してみてください。
そこから土地・建物・諸費用を含めた総予算を逆算します。
クロネコハウスが大切にしている「返せる資金計画」
私たちクロネコハウスは、
「たくさん借りて、豪華な家を建てましょう」
という家づくりではありません。
家を建てた後も、
家族で旅行に行く。
子どものやりたいことを応援する。
たまには外食する。
車も必要な時期に買い替える。
そして将来のために貯蓄する。
そんな普通の生活を続けながら返していける住宅ローンを考えることが大切だと思っています。
だから、
「借りられる金額」ではなく「返せる金額」から家を考える。
これがクロネコハウスの資金計画です。
月収25万円、年収300万円台から家づくりを考えている方。
頭金が少ない方。
車のローンが残っている方。
住宅ローンが不安な方。
まずは家を売り込まれる前に、
「自分たちは月々いくらなら安心して返せるのか?」
を知ることから始めてみませんか?
家を建てられるかどうかではなく、
家を建てた後も幸せに暮らせるかどうか。
私たちは、そこから一緒に考えます。