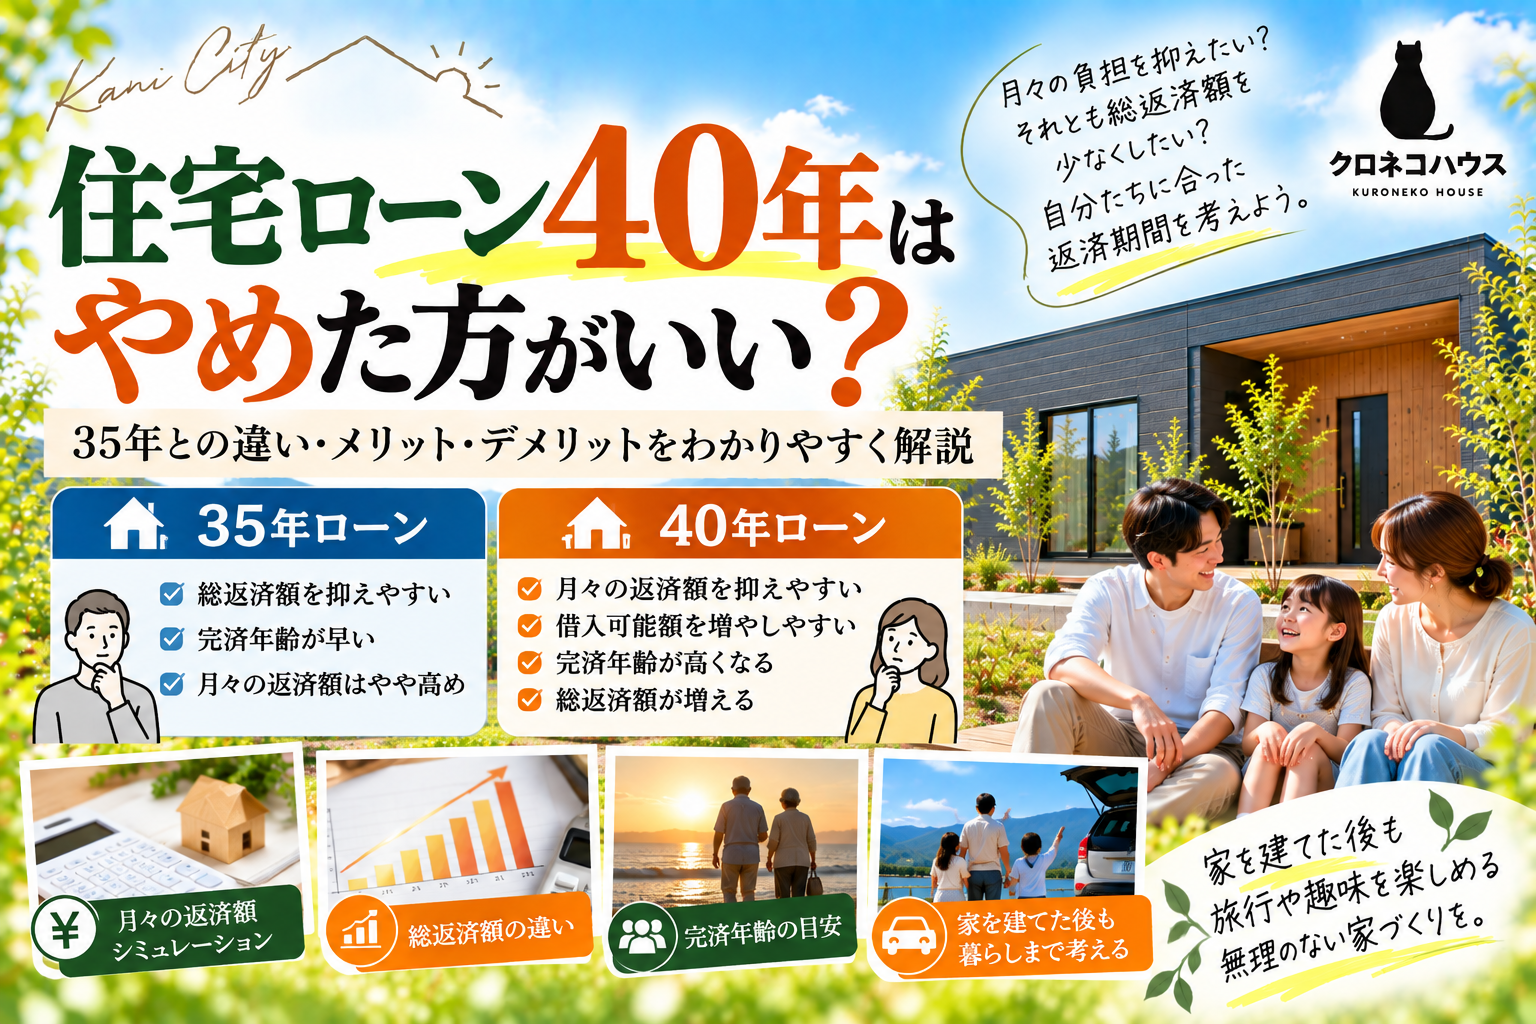
住宅ローン40年はやめた方がいい? 35年との違い・メリット・デメリットをわかりやすく解説
2026年09月29日 16:33
住宅ローン40年はやめた方がいい?
35年との違い・メリット・デメリットをわかりやすく解説
「住宅ローン40年はやめた方がいい?」
「35年と40年ならどっちがいい?」
「40年ローンは危険?」
「月々の支払いを安くするために40年にしても大丈夫?」
最近では、35年を超える住宅ローンを検討する方も増えています。
返済期間を40年にすると、35年と比べて毎月の返済額を抑えやすくなります。
そのため、
「40年の方が楽そう」
と思う方もいるでしょう。
一方で、
「40年間も住宅ローンを払うのは不安」
という方もいると思います。
結論からいうと、
40年ローンが良い・悪いと一律に決めることはできません。
大切なのは、
月々の返済額。
総返済額。
完済年齢。
将来の収入。
教育費。
老後資金。
まで考えて、自分たちに合った返済期間を選ぶことです。
今回は35年ローンと40年ローンの違いについて分かりやすく解説します。
35年ローンと40年ローンは何が違う?
最も分かりやすい違いは、
返済する期間です。
35年ローンなら、
35年×12か月=420回。
40年ローンなら、
40年×12か月=480回。
毎月返済する場合、60回分の違いがあります。
同じ金額を借りるなら、返済回数が増えることで1回あたりの返済額を抑えやすくなります。
3,000万円借りると毎月いくら?
例えば、
借入額3,000万円。
金利年1.5%。
元利均等返済。
ボーナス払いなし。
という仮定で比較してみます。
35年返済なら、
月々約9.2万円前後。
40年返済なら、
月々約8.3万円前後。
が計算上の目安になります。
※概算です。実際の返済額は金融機関、金利タイプ、適用金利などによって異なります。
つまり40年にすることで、
毎月の負担を1万円近く抑えられるケース
もあります。
毎月1万円の差は大きい
毎月1万円。
年間では、
12万円。
例えばその12万円を、
貯金。
教育費。
旅行。
車。
趣味。
などに使うことができます。
そのため、
「借入額を増やすために40年にする」
だけではなく、
家計に余裕を持たせるために返済期間を長くする
という考え方もあります。
40年ローンのメリット①
月々の返済額を抑えやすい
40年ローンの大きな特徴です。
同じ借入額・金利で比較した場合、35年より返済期間が長いため、毎月の返済額を抑えやすくなります。
家を建てた後には、
住宅ローンだけでなく、
電気代。
食費。
車。
教育費。
保険。
通信費。
などが必要です。
毎月の住宅ローンを抑えることで、家計に余裕を残せる可能性があります。
40年ローンのメリット②
手元のお金を残しやすい
住宅ローンの返済額を無理に大きくすると、
毎月ほとんど貯金できない。
という状態になる可能性があります。
家を建てた後には、
車が故障した。
エアコンが壊れた。
家電を買い替える。
子どもの進学費用が必要。
など、突然まとまったお金が必要になることがあります。
そのため、
毎月の返済を少し抑えて、手元資金を残す
という考え方もあります。
40年ローンのメリット③
家を建てた後の生活費を確保しやすい
クロネコハウスが特に大切だと考えている部分です。
家を建てた。
でも、
旅行に行けない。
趣味を楽しめない。
外食できない。
車を買い替えられない。
貯金できない。
では、せっかくのマイホームが家計を圧迫してしまいます。
住宅ローンは、
「払える最大額」ではなく「払った後も生活を楽しめる金額」
で考えることが大切です。
40年ローンのデメリット①
完済年齢が高くなる
これは必ず確認してください。
例えば30歳で40年ローンを組めば、
完済は70歳。
35歳なら75歳。
40歳なら80歳。
となります。
もちろん実際には、
繰上返済。
退職金。
途中での借り換え。
などによって変わることがあります。
しかし最初の計画段階で、
「何歳まで住宅ローンが残るのか?」
を確認することは重要です。
定年後も住宅ローンを払えますか?
例えば60歳、65歳で仕事を退職した後にも住宅ローンが残っている場合、
年金。
貯蓄。
再雇用による収入。
などから返済する必要があります。
そのため40年ローンを利用するときには、
今の収入だけではなく、60代以降の返済計画
まで考える必要があります。
40年ローンのデメリット②
総返済額が増えやすい
返済期間が長くなると、一般的には利息を支払う期間も長くなります。
そのため、
毎月の返済額は少なくなっても、
最終的な総返済額は増える可能性があります。
ここが、
「毎月安くなったから得」
と単純には言えない理由です。
35年と40年は「月々」と「総額」の両方を見る
住宅会社や銀行でシミュレーションをするときには、
35年。
40年。
それぞれについて、
月々返済額
だけではなく、
総返済額
も出してもらうことをおすすめします。
例えば、
「月々8,000円安くなる」
というメリットと、
「総返済額はいくら増えるのか」
を両方確認します。
そこから判断することが重要です。
40年ローンのデメリット③
金利タイプにも注意
住宅ローンには、
固定金利。
変動金利。
一定期間固定。
などがあります。
特に変動金利では、将来金利が変わる可能性があります。
40年という長期間になると、
現在の金利だけで40年間を考えることはできません。
そのため、
金利が変わった場合でも家計に余裕があるか
を考えることも重要です。
40年ローンなら高い家を買ってもいい?
ここは注意したいポイントです。
例えば、
35年なら2,500万円まで。
40年なら2,800万円まで。
毎月の返済額が同じ。
となると、
「それなら2,800万円の家にしよう」
と思うかもしれません。
しかし、
借りられる金額が増えたから、住宅予算も増やす
という考え方には注意が必要です。
返済期間を延ばす目的を考える
40年ローンを利用するなら、
何のために40年にするのか。
を考えてください。
例えば、
Aさん
35年では月々9万円。
40年なら月々8万円。
差額1万円を毎月貯金する。
これは一つの考え方です。
一方、
Bさん
35年なら2,500万円しか借りられない。
40年なら2,800万円借りられる。
だから家を300万円豪華にする。
という場合は、本当にその300万円が必要なのか考える価値があります。
「借入額を増やす40年」より「余裕を増やす40年」
クロネコハウスでは、
40年ローンを利用するなら、
住宅価格を上げるためだけではなく、毎月の生活に余裕を残す方法として検討する
という考え方も大切だと思っています。
例えば、
毎月1万円返済を抑える。
その1万円を貯金する。
年間12万円。
10年間なら120万円。
もちろん実際には家計状況によりますが、
住宅ローンを下げて、その分を別の目的に使う
という選択肢もあります。
繰上返済という方法もある
40年ローンを組んだから、
必ず40年間かけて返済しなければならない、
というわけではありません。
家計に余裕ができたときに、
繰上返済
をする方法もあります。
例えば、
子どもが独立した。
収入が増えた。
まとまった貯蓄ができた。
というタイミングです。
ただし、繰上返済を優先しすぎて手元の現金を減らすことには注意が必要です。
繰上返済より貯金を優先した方がいい場合もある
住宅ローンがあると、
「早く返したい」
と思う方も多いと思います。
でも、
手元資金100万円。
住宅ローンを100万円繰上返済。
貯金0円。
となれば、突然の出費に対応できません。
住宅ローンだけを見るのではなく、
家計全体の安全性
を考えることが大切です。
35年ローンが向いている人は?
例えば、
毎月の返済額に余裕がある。
完済年齢を早くしたい。
総返済額をできるだけ抑えたい。
定年前に返済を終えたい。
という方は、35年など比較的短い返済期間を検討しやすいでしょう。
40年ローンが選択肢になる人は?
例えば、
毎月の返済額を抑えたい。
若いうちに家を建てる。
子育て中の支出に余裕を残したい。
手元資金を確保したい。
という場合には、40年ローンも選択肢になることがあります。
ただし、
完済年齢と総返済額の確認は必須
です。
50代で40年ローンはどう?
年齢によっては、金融機関の完済年齢などの条件から40年返済を利用できない場合があります。
また利用できたとしても、
老後まで長期間住宅ローンが残る可能性があります。
50代から家づくりをする場合には、
借入額。
自己資金。
返済期間。
現在の家の売却。
老後資金。
などを総合的に考えることが重要です。
若い人ほど40年ローンがいい?
これも一概には言えません。
若い方の場合、長期間の住宅ローンを組みやすいケースがあります。
しかし、
40年間には、
結婚。
出産。
転職。
子どもの進学。
車の買い替え。
など、さまざまな生活の変化があります。
若いからこそ、
将来の変化に対応できる余裕を残す
という考え方が重要です。
家をコンパクトにすれば35年でもいいかもしれない
「月々の返済が高いから40年にする」
その前に、
家を少しコンパクトにする
という方法もあります。
例えば、
30坪→25坪。
25坪→20坪。
使わない部屋をなくす。
廊下を減らす。
必要以上に大きな収納をつくらない。
建物価格を抑えることができれば、
借入額そのものを減らせる可能性があります。
返済期間を延ばす前に「本当に必要な家」を考える
35年では予算オーバー。
だから40年。
さらに50年。
と返済期間だけを延ばす前に、
一度考えてみてください。
その広いLDK。
その客間。
その大きな収納。
本当に必要でしょうか?
家を小さくすることで、
住宅ローンそのものを小さくする
という方法があります。
クロネコハウスがコンパクト住宅をすすめる理由
私たちがコンパクト住宅をご提案する理由は、
単純に安い家をつくるためではありません。
家を必要以上に大きくしない。
その代わり、
耐震。
吹付断熱。
Low-Eサッシ。
太陽光。
オール電化。
など、長く暮らすために大切な部分を考える。
そして、
住宅ローンに余裕を残す。
これがクロネコハウスの考える家づくりです。
よくある質問
Q. 40年ローンは危険ですか?
40年という返済期間だけで危険とは判断できません。
借入額、金利、年齢、収入、生活費、貯蓄などによって異なります。
完済年齢と総返済額まで確認して判断することが重要です。
Q. 35年と40年はどちらがおすすめですか?
一律には決められません。
35年は返済期間を短くできる一方、40年は毎月の返済額を抑えやすいという特徴があります。
両方をシミュレーションして比較することをおすすめします。
Q. 40年ローンでも繰上返済できますか?
商品条件によりますが、繰上返済が可能な住宅ローンはあります。
手数料や最低金額などは金融機関によって異なるため確認が必要です。
Q. 40年ローンならたくさん借りても大丈夫ですか?
返済期間を長くすると借入可能額が増える場合がありますが、それが無理なく返せる金額とは限りません。
生活費や将来支出を含めて考えることが重要です。
Q. 住宅ローンは何歳までに返した方がいいですか?
一律の正解はありません。
退職時期、年金、貯蓄、働き方などによって変わります。
「何歳まで借りられるか」ではなく、
「何歳までなら無理なく返せるか」
を考えることが大切です。
40年ローンで大切なのは「40年後」を見ること
家を建てるとき、
今の年齢。
今の収入。
今の生活費。
を見ます。
でも住宅ローンは長期間続きます。
10年後。
20年後。
30年後。
そして40年後。
その間にも人生は変わります。
だからこそ、
今払える住宅ローンではなく、将来も続けられる住宅ローン
を考えることが大切です。
住宅ローンを長くして、家まで高くしない
40年ローンで毎月の支払いを抑えられる。
それなら、
家を豪華にする。
設備を増やす。
借入額を増やす。
ではなく、
その余裕を暮らしに残す
という選択もあります。
家族旅行。
子どもの教育。
車。
趣味。
貯金。
老後資金。
家を建てた後にも、お金を使いたいことはたくさんあります。
可児市・多治見市・御嵩町で住宅ローンを検討している方へ
「35年と40年で迷っている」
「40年ローンは危険なのか知りたい」
「毎月の返済額を抑えたい」
「年収300万円台で新築を考えている」
「車のローンが残っている」
「住宅ローンで生活を苦しくしたくない」
そんな方はクロネコハウスへご相談ください。
住宅ローンで大切なのは、
一番たくさん借りられる方法を探すことではありません。
35年。
40年。
どちらを選んでも、
家を建てた後に、
貯金できる。
旅行へ行ける。
趣味を楽しめる。
子どもの教育費を準備できる。
そんな余裕を残すこと。
住宅ローンを返すための人生ではなく、人生を楽しむための家を建てる。
それがクロネコハウスの考える、
「無理をしない家づくり」です。
クロネコハウス
可児・多治見・御嵩エリアの住宅ローン・35年ローン・40年ローン・新築・平屋・家づくり相談