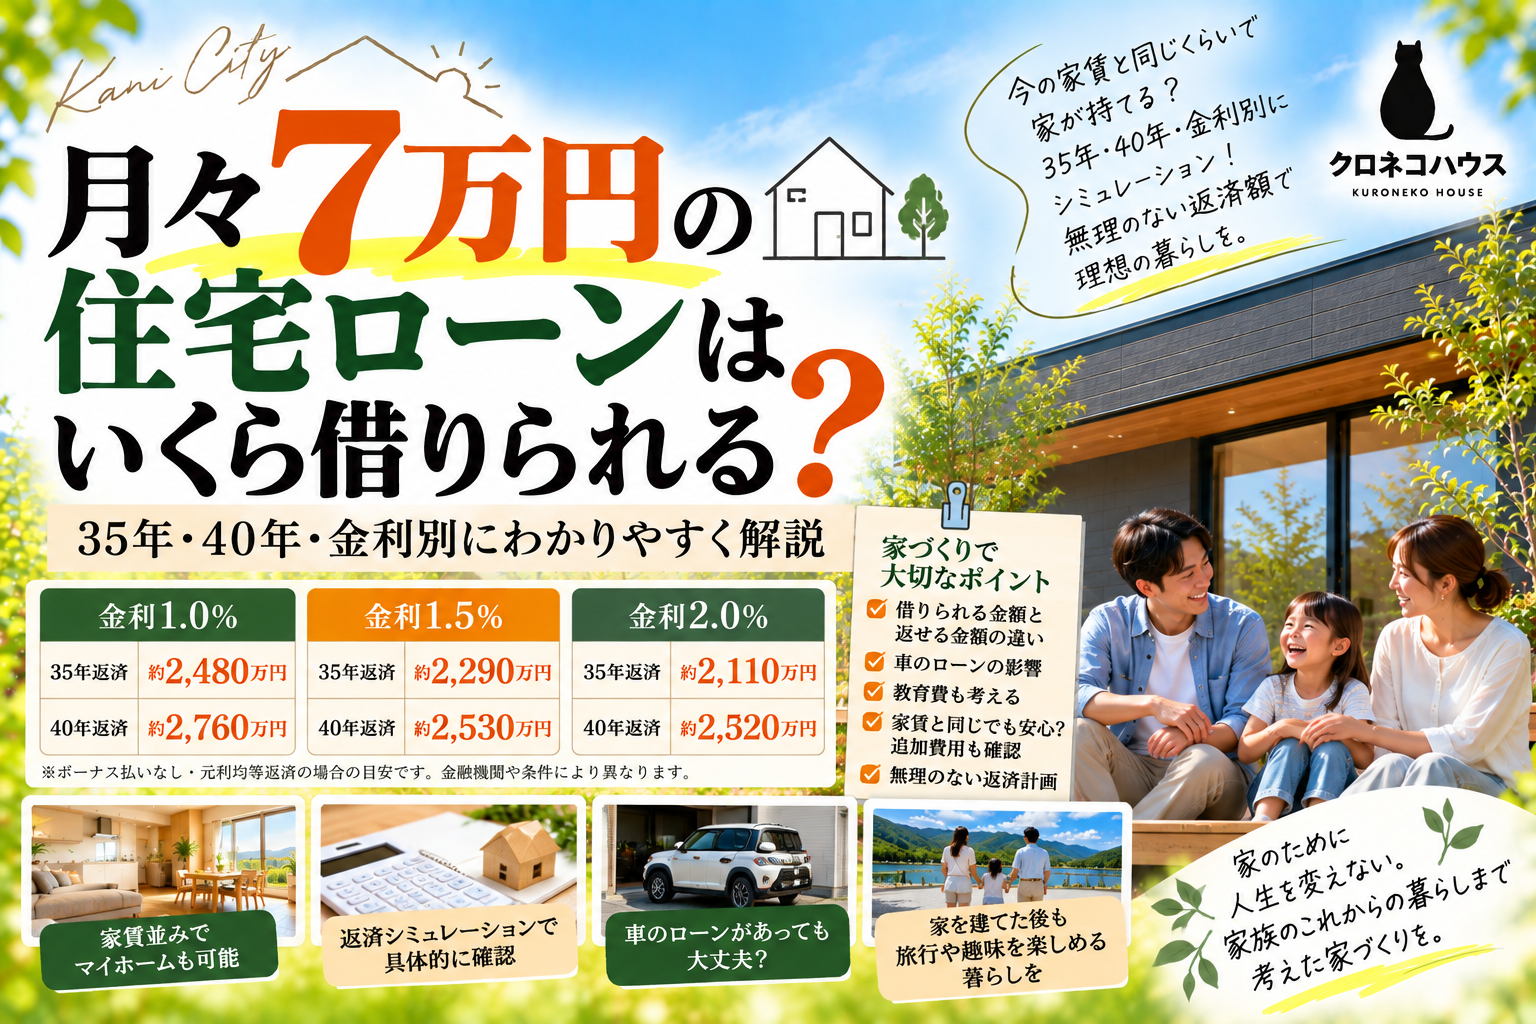
月々7万円の住宅ローンはいくら借りられる? 35年・40年・金利別にわかりやすく解説
2026年09月29日 16:30
月々7万円の住宅ローンはいくら借りられる?
35年・40年・金利別にわかりやすく解説
「住宅ローンを月々7万円くらいにしたい」
「7万円の返済なら、いくらまで借りられる?」
「35年ローンと40年ローンではどのくらい違う?」
「家賃が7万円だから、住宅ローンも7万円なら大丈夫?」
家づくりを考え始めたとき、
「毎月いくらなら払えるか」
から予算を考える方は多いと思います。
例えば月々7万円。
年間では、
7万円×12か月=84万円
です。
では、月々7万円の返済なら、住宅ローンはいくらくらいになるのでしょうか?
結論からいうと、
金利と返済期間によって借入額は大きく変わります。
そして、もっと重要なのは、
「月々7万円払える」=「7万円すべてを住宅ローンに使っていい」ではない
ということです。
今回は住宅ローンの月々返済額について分かりやすく解説します。
月々7万円ならいくら借りられる?
住宅ローンの借入可能額は、
金利。
返済期間。
返済方法。
などによって変わります。
例えば、ボーナス払いなし・元利均等返済を想定して単純計算すると、月々7万円の返済でも条件によって借入額は変わります。
目安として考えてみましょう。
35年返済・金利1.0%なら?
例えば、
毎月返済 約7万円
返済期間 35年
金利 年1.0%
と仮定した場合、
借入額はおよそ
2,480万円前後
が一つの目安になります。
※実際の住宅ローンでは金融機関、金利タイプ、融資条件などによって異なります。
35年返済・金利1.5%なら?
同じ月々7万円でも、
金利が年1.5%になると、
借入額はおよそ
2,290万円前後
が一つの目安になります。
つまり、
月々の返済額は同じでも、
金利が上がれば借りられる元金は少なくなる
ということです。
35年返済・金利2.0%なら?
金利を年2.0%と仮定すると、
借入額はおよそ
2,110万円前後
が目安になります。
同じ、
月々7万円
でも、
金利1.0%と2.0%では借入可能額に数百万円規模の差が出る計算になります。
住宅価格だけではなく、
金利を見ることが大切
という理由がここにあります。
40年ローンならどうなる?
では返済期間を40年にするとどうでしょうか?
返済期間が長くなることで、同じ月々返済額でも借入できる元金は増えます。
例えば、
月々7万円。
40年返済。
金利年1.0%。
という条件なら、
借入額はおよそ
2,760万円前後
が一つの目安になります。
35年よりも借入可能額は増えます。
40年返済・金利1.5%なら?
同じ40年でも金利年1.5%なら、
借入額はおよそ
2,530万円前後
が一つの目安になります。
つまり、
返済期間を延ばすことで月々の負担を抑えたり、借入額を増やしたりすることはできます。
しかし、
返済期間が長くなることには注意点もあります。
35年と40年、どちらがいい?
「40年の方がたくさん借りられるなら40年がいい」
とは限りません。
例えば30歳で40年ローンを組めば、完済時は70歳です。
40歳なら80歳。
もちろん、
途中で繰上返済する。
退職金を利用する。
などの方法もあります。
しかし最初から、
何歳まで住宅ローンを払うことになるのか
は確認しておきたいポイントです。
返済期間が長いと総返済額にも影響する
住宅ローンでは金利がかかります。
そのため、一般的には返済期間が長くなるほど利息を支払う期間も長くなります。
毎月の返済額だけを見ると、
「40年の方が楽」
と感じるかもしれません。
しかし、
毎月返済額だけでなく総返済額まで見る
ことが重要です。
「月々7万円」という広告を見るときの注意点
住宅広告では、
月々6万円台~
月々7万円台~
といった表示を見ることがあります。
この数字を見ると、
「今の家賃と同じだから買える」
と思うかもしれません。
でも、必ず確認してほしいことがあります。
それは、
・借入金額はいくら?
・金利はいくら?
・返済期間は何年?
・ボーナス払いはある?
・頭金はいくら?
・土地代は含まれている?
・諸費用は含まれている?
という条件です。
月々の数字だけを見て住宅価格を判断しないこと
が重要です。
家賃7万円と住宅ローン7万円は同じ?
これはよくある質問です。
現在、
家賃7万円。
住宅ローン7万円。
なら、
「同じじゃない?」
と思うかもしれません。
しかし持ち家になると、住宅ローン以外にも、
固定資産税。
火災保険。
地震保険。
設備修理。
外壁・屋根などのメンテナンス。
などの費用が発生します。
そのため、
家賃7万円だから住宅ローンも7万円まで大丈夫
とは単純には考えない方が安心です。
月々7万円+固定資産税
例えば住宅ローンが月々7万円だったとしても、
固定資産税は別に考える必要があります。
さらに将来、
給湯器。
エアコン。
トイレ。
食洗機。
外壁。
屋根。
などの修理や交換が必要になる可能性があります。
毎月の住宅ローンだけではなく、
住宅を所有するための費用全体
を考える必要があります。
太陽光で光熱費を考える
住宅ローンと一緒に考えてほしいのが、
建てた後の光熱費です。
例えば、
住宅ローン7万円。
電気代2万円。
なら、住居関連として毎月9万円になります。
一方、省エネ性能を高め、太陽光発電などを活用することで、購入する電力量を抑えられる可能性があります。
クロネコハウスでは、
太陽光発電+オール電化
を取り入れた住まいをご提案しています。
住宅価格だけ安ければいい?
例えば、
Aの家 1,800万円
Bの家 2,000万円
なら、Aの方が200万円安く見えます。
しかし、
Aは太陽光なし。
Bは太陽光あり。
Aは断熱性能を最低限にしている。
Bは吹付断熱+Low-Eサッシ。
という違いがあった場合、
単純に200万円だけを比較していいでしょうか?
家は建てて終わりではありません。
その後の光熱費やメンテナンスまで考える
ことが重要です。
住宅ローンは「家の価格」だけではない
家づくりに必要なのは建物代だけではありません。
例えば、
土地。
建物。
造成。
外構。
登記。
火災保険。
融資費用。
家具・家電。
引っ越し。
などがあります。
だからこそ、
建物本体1,500万円だから1,500万円借りればいい
とは限りません。
最初に家づくり全体の総額を把握することが大切です。
月々7万円から逆算する家づくり
例えば、
「住宅ローンはできれば月々7万円以内」
という希望があるなら、
まず住宅ローンの借入額を考えます。
そこから、
土地はいくらまで。
建物はいくらまで。
諸費用はいくら。
というように逆算します。
この順番なら、
モデルハウスを見てから、
「欲しい!」
となって予算オーバーする可能性を減らせます。
家を小さくするという選択肢
予算が合わないとき、
住宅ローンを増やす。
返済期間を延ばす。
という方法だけではありません。
家をコンパクトにする
という方法があります。
例えば、
30坪→25坪。
25坪→20坪。
必要以上に大きなLDKをやめる。
長い廊下を減らす。
使わない客間をつくらない。
こうすることで建築総額を抑えやすくなります。
20坪の平屋という選択
例えば夫婦2人なら、
15~20坪前後。
家族構成によっては、
20坪台。
というコンパクトな住宅も検討できます。
家を必要以上に大きくしないことで、
住宅ローンだけではなく、
光熱費。
掃除。
メンテナンス。
などの負担も抑えやすくなります。
月々7万円でも旅行に行けますか?
ここがクロネコハウスで大切にしている考え方です。
住宅ローン7万円を払った後、
貯金できますか?
車を買い替えられますか?
子どもの教育費を準備できますか?
旅行へ行けますか?
趣味を楽しめますか?
もし、
「住宅ローンを払ったら何も残らない」
のであれば、その7万円は本当に無理のない返済額でしょうか?
「払える金額」と「余裕を持って払える金額」は違う
毎月7万円を払える。
でも毎月残るお金は1万円。
という家計と、
毎月7万円を払っても5万円貯金できる。
という家計では、同じ住宅ローン7万円でも意味が違います。
だからこそ、
「払えるか?」ではなく「払った後に余裕があるか?」
を見ることが大切です。
ボーナス払いで月々を安く見せない
例えば、
月々6万円。
という住宅ローンでも、
ボーナス月に20万円追加。
という条件なら、実際の年間返済額は大きくなります。
広告を見るときには、
「ボーナス払いなしで月々いくら?」
を確認してください。
クロネコハウスでは、ボーナスに頼りすぎない返済計画を考えることをおすすめしています。
金利が上がったらどうなる?
変動金利の場合、将来金利が変わる可能性があります。
現在の返済額だけを見て、
「ギリギリ払える」
という住宅ローンを組むと、将来家計に影響する可能性があります。
そのため、
金利が変わった場合でも生活できる余裕を持つ
ことも重要です。
よくある質問
Q. 月々7万円なら住宅ローンはいくら借りられますか?
条件によって異なります。
一例として、35年返済・年1.0%・ボーナス払いなしなら約2,480万円前後が計算上の目安になります。
実際の融資条件は金融機関などによって異なります。
Q. 40年ローンならもっと借りられますか?
同じ金利・毎月返済額なら、返済期間を長くすることで借入できる元金は増えます。
ただし総返済額や完済年齢も確認することが重要です。
Q. 家賃が7万円なら住宅ローン7万円でも大丈夫ですか?
必ずしもそうとは限りません。
持ち家では固定資産税、保険、メンテナンスなど住宅ローン以外の費用も必要です。
Q. ボーナス払いは使わない方がいいですか?
利用する方法もありますが、将来のボーナスが保証されているわけではありません。
ボーナス払いを利用する場合は、収入が変わった場合も考えて返済計画を立てることが大切です。
Q. 住宅ローンはいくらまでなら安全ですか?
年収だけでは判断できません。
家族構成、生活費、車、教育費、貯蓄、将来計画などを確認して判断する必要があります。
住宅ローンの正解は「一番たくさん借りること」ではない
2,500万円借りられる。
3,000万円借りられる。
3,500万円借りられる。
数字が大きいと、建てられる家の選択肢も増えます。
でも、
借りられる金額いっぱいまで借りる必要はありません。
2,500万円借りられても、
2,200万円で満足できる家が建つなら、
300万円分の余裕を残す。
それも立派な家づくりです。
家を建てた後の30年を考える
家づくりでは、
完成する日のことを考えます。
でも、本当に大切なのはその翌日からです。
住宅ローン。
電気代。
車。
教育費。
旅行。
趣味。
老後。
家を建てた後にも人生は続きます。
だからこそ、
家に使える最大金額ではなく、暮らしを楽しめる住宅予算
を考えてください。
可児市・多治見市・御嵩町で住宅ローン相談をしたい方へ
「月々7万円くらいで家を建てたい」
「自分ならいくら借りられる?」
「35年と40年、どちらがいい?」
「年収300万円台でも大丈夫?」
「車のローンが残っている」
「1000万円台から新築を検討したい」
そんな方はクロネコハウスへご相談ください。
最初に豪華なモデルハウスを見るのではなく、
まず自分たちの家計を知る。
そして、
無理のない住宅ローンを決める。
その予算の中で、
必要な広さ。
必要な性能。
必要な設備。
を考えていく。
家のために生活を変えるのではなく、
今の暮らしを大切にしながら建てられる家を探す。
家を建てた後も、
旅行に行く。
趣味を楽しむ。
子どもの教育費を準備する。
貯金をする。
そんな生活を残すこと。
それがクロネコハウスの考える、
「無理をしない家づくり」です。
クロネコハウス
可児・多治見・御嵩エリアの住宅ローン・新築・平屋・月々返済・家づくり相談