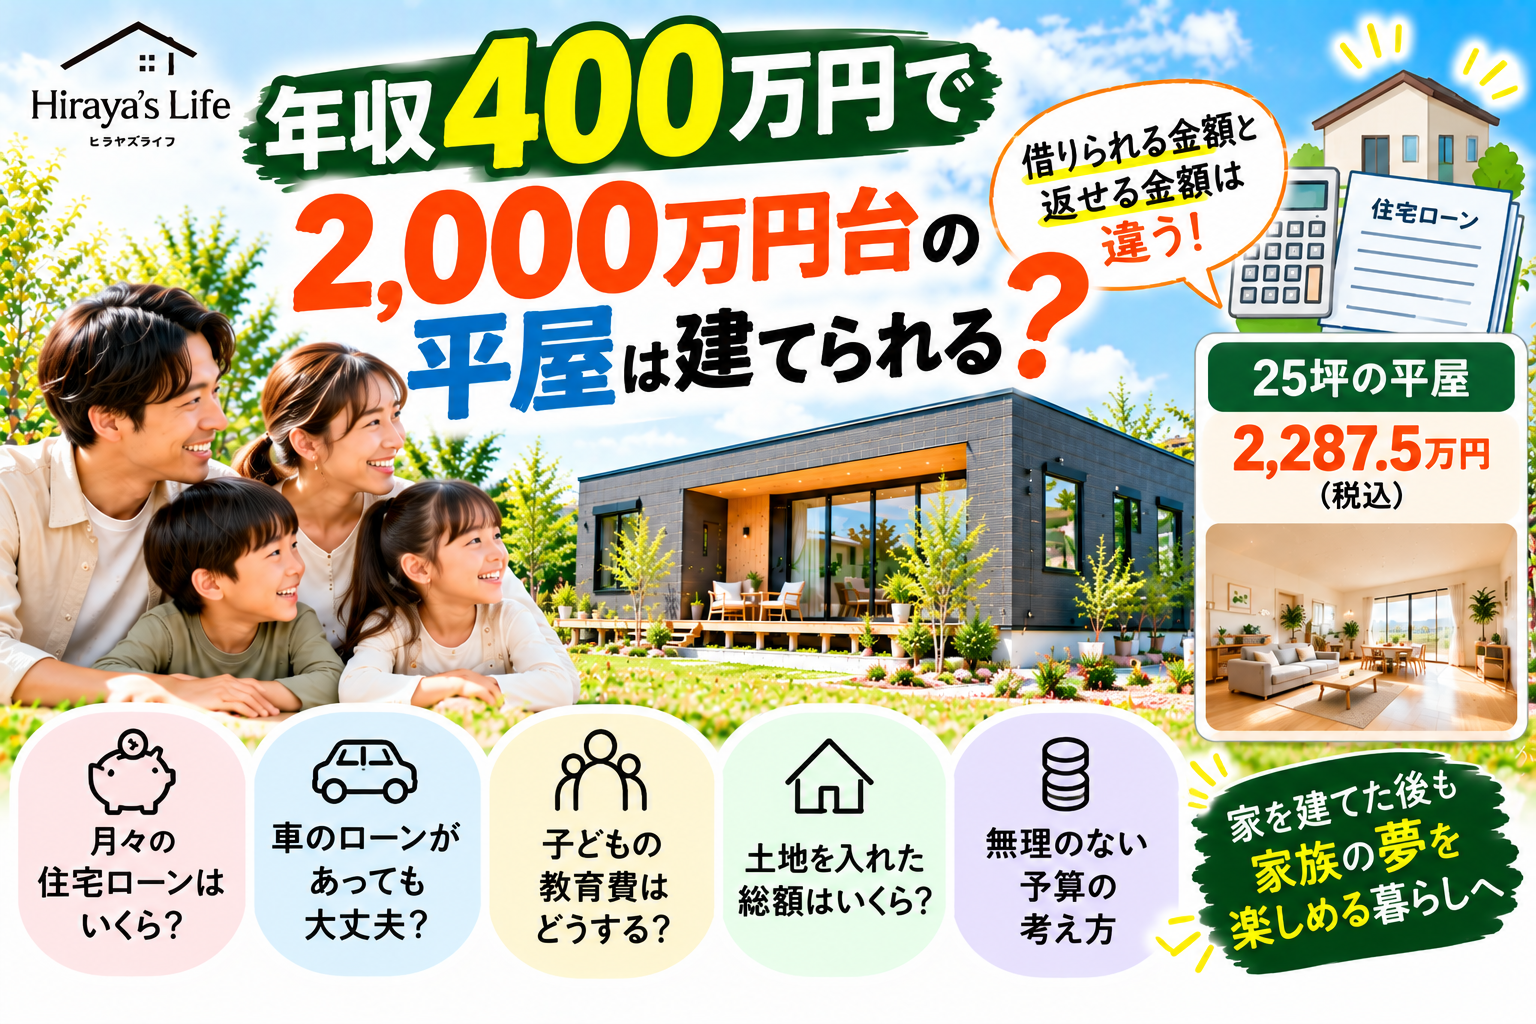
年収400万円で2,000万円台の平屋は建てられる? 住宅ローンと「無理のない予算」の考え方
2026年09月29日 17:53
年収400万円で2,000万円台の平屋は建てられる?
住宅ローンと「無理のない予算」の考え方
「年収400万円くらいでも家は建てられる?」
「2,000万円台の平屋なら大丈夫?」
「住宅ローンはいくらまで借りられる?」
「車のローンが残っていても大丈夫?」
「子ども2人でもマイホームを持てる?」
家づくりを考え始めたとき、
多くの方が最初に不安になるのが、
お金のこと。
ではないでしょうか。
特に、
土地。
建物。
外構。
諸費用。
まで考えると、
「自分たちの年収で本当に大丈夫?」
と思うのは当然です。
今回は、
年収400万円前後で平屋を考える場合
を例に、
住宅ローンと家づくり予算について考えてみます。
結論:年収だけでは判断できません
最初に結論からお伝えすると、
「年収400万円なら○○万円まで大丈夫」
とは一概に言えません。
なぜなら、
同じ年収400万円でも、
家族によって家計がまったく違うからです。
同じ年収400万円でも生活は違う
例えば、
Aさん。
夫婦2人。
車1台。
ローンなし。
子どもなし。
一方、
Bさん。
夫婦+子ども2人。
車2台。
車ローンあり。
教育費あり。
同じ年収400万円でも、
毎月住宅ローンに使える金額は違います。
大切なのは「年収」より「毎月いくら残る?」
住宅会社で、
「年収はいくらですか?」
と聞かれることがあります。
もちろん、
住宅ローンを考える上で年収は重要です。
でも、
家族の生活を考えるなら、
それ以上に重要なのが、
毎月いくら使って、いくら残るのか。
です。
「借りられる金額」と「返せる金額」は違う
これは、
家づくりで一番知っていただきたいことの一つです。
銀行から、
3,500万円借りられる。
だから、
3,500万円借りる。
それで本当にいいでしょうか?
銀行は家族旅行まで考えてくれない
住宅ローン審査では、
年収。
勤続年数。
他の借入。
年齢。
信用情報。
物件。
など、
さまざまな条件が確認されます。
でも、
「毎年家族旅行に行きたい。」
「子どもに習い事をさせたい。」
「好きな車に乗りたい。」
という人生の希望まで、
住宅ローンの借入可能額が考慮してくれるわけではありません。
だから自分たちで「返せる金額」を決める
住宅ローンを考えるとき、
最初に、
「いくら借りられますか?」
ではなく、
「毎月いくらなら無理なく払えますか?」
から考えます。
今の家賃だけで判断しない
例えば、
現在の家賃。
70,000円。
だから、
住宅ローンも70,000円なら大丈夫。
と思うかもしれません。
でも、
持ち家になると、
住宅ローン以外にも費用があります。
家を持った後に必要なお金
例えば、
固定資産税。
火災保険。
地震保険。
将来のメンテナンス。
設備交換。
外壁。
屋根。
給湯設備。
など。
住宅ローンを払い終わるまで、
何も修理しなくていい家はありません。
月々のローン+住まいの維持費で考える
だから、
家賃7万円。
↓
住宅ローン7万円。
なら同じ。
とは単純には言えません。
住宅ローンとは別に、
住まいを維持するためのお金
も確保しておく必要があります。
住宅ローンはいくらになる?
ここで、
住宅ローンの考え方を簡単に見てみましょう。
例えば、
借入額2,500万円。
返済期間35年。
金利条件によって、
毎月の返済額は変わります。
金利1%と2%では違う
住宅ローンは、
借入額だけでなく、
金利
によって総返済額が変わります。
例えば同じ2,500万円でも、
金利1%。
金利2%。
では、
毎月返済額も、
総返済額も違います。
だから、
「2,500万円借りる」
だけではなく、
どの金利条件で借りるか
まで考える必要があります。
2,500万円を35年で借りた場合の一例
仮に、
借入額2,500万円。
35年返済。
元利均等返済。
ボーナス払いなし。
とします。
金利1.0%なら、
毎月返済額は概算で、
約7.1万円前後。
金利2.0%なら、
概算で、
約8.3万円前後。
となります。
※概算シミュレーションです。実際の返済額は金融機関・金利タイプ・借入条件等によって異なります。
金利が1%違うだけで月1万円以上変わることも
上記の条件なら、
毎月の差は、
約1.2万円。
年間なら、
約14万円。
35年間なら、
総返済額にも大きな差が出ます。
だから、
住宅ローンは、
今の金利だけではなく、返済期間全体で考える
ことが重要です。
3,000万円なら?
同じ条件で、
借入額3,000万円。
35年返済。
ボーナス払いなし。
の場合。
金利1.0%なら、
概算で月々、
約8.5万円前後。
金利2.0%なら、
概算で、
約9.9万円前後。
です。
※概算です。実際の借入条件によって異なります。
「月1万円くらいなら」と思わない
家づくりでは、
「月々あと1万円なら。」
となりやすいものです。
キッチンをグレードアップ。
+3,000円。
家を少し広く。
+5,000円。
土地をもう少しいい場所へ。
+8,000円。
一つひとつは小さく見えます。
でも全部合わせると、
毎月2万円。
3万円。
増えることがあります。
月2万円は35年で?
単純計算でも、
月20,000円。
年間240,000円。
35年間なら、
840万円。
もちろん実際の住宅ローンでは金利条件等が関係しますが、
月々の小さな差も、
長期間では大きな金額になります。
車ローンがある場合は?
可児市・多治見市・御嵩町周辺では、
車が生活に必要な家庭も多いでしょう。
夫婦で車2台。
というケースもあります。
そして、
車ローンが残っている場合。
住宅ローンの審査や家計にも影響します。
車ローン月3万円なら?
例えば、
車ローン。
月30,000円。
住宅ローン。
月80,000円。
合計、
月110,000円。
さらに、
自動車保険。
ガソリン。
車検。
税金。
メンテナンス。
も必要です。
家だけ見てはいけない
住宅会社へ行くと、
当然、
家の話が中心になります。
でも家計では、
住宅ローン。
車。
教育。
保険。
食費。
通信費。
光熱費。
全部一緒です。
だから、
住宅ローンだけを切り離して考えない。
ことが大切です。
子どもが小さい今はお金がかからなくても
例えば、
子どもが、
3歳。
5歳。
今は、
それほど教育費がかかっていない。
でも、
10年後。
中学生。
高校生。
塾。
部活。
スマートフォン。
食費。
などが増える可能性があります。
住宅ローンは35年続く
家を建てるときだけ払える。
では困ります。
10年後。
20年後。
子どもにお金がかかる時期にも、
住宅ローンは続きます。
だから、
今払える金額ではなく、将来も払える金額
を考えます。
ボーナス払いを前提にしすぎない
住宅ローンでは、
ボーナス払いを組み合わせる方法もあります。
ただ、
ボーナスは、
会社の業績。
転職。
働き方。
などによって変わる可能性があります。
そのため、
毎月の返済だけで無理なく払えるかも確認しておくことが大切です。
共働きだから大丈夫?
夫。
妻。
2人の収入を合わせれば、
借入可能額が増える場合があります。
でも、
子どもが生まれた。
育休。
時短勤務。
転職。
介護。
など、
将来の働き方が変わる可能性もあります。
2人ともフル収入を前提にしすぎない
今の世帯収入だけを見て、
住宅ローンを最大まで組む。
それより、
どちらかの収入が一時的に下がっても、
生活できるか。
そこまで考えておくと安心です。
年収400万円なら住宅ローンはいくらが正解?
これは、
家族ごとに違います。
だから、
「年収の○倍まで」
だけで決めるのではなく、
毎月の生活費。
車。
教育費。
保険。
貯金。
趣味。
旅行。
などを確認します。
住宅ローンを払った後にいくら残したい?
例えば、
住宅ローンを払った後でも、
毎月貯金したい。
年1回は旅行したい。
子どもの習い事を続けたい。
車も必要。
それなら、
それらのお金を先に確保。
残った金額から住宅ローンを考える。
という方法があります。
「余ったら貯金」ではなく
住宅ローン。
生活費。
車。
保険。
全部払って、
余ったら貯金。
ではなく、
最初から、
貯金。
教育費。
旅行。
なども予算として考えておく。
これが、
家を建てた後の生活を守る方法の一つです。
Hiraya’s Life 25坪なら2,287.5万円
Hiraya’s Lifeの25坪タイプ。
基準価格は、
22,875,000円(税込)
です。
4人家族なら、
3LDK。
夫婦寝室。
子ども部屋2室。
LDK。
水回り。
収納。
などを検討できます。
でも2,287.5万円だけでは家は建たない
土地を所有していない場合、
土地代。
土地取得費用。
外構。
登記。
融資関連費用。
火災保険。
土地条件による追加工事。
なども考える必要があります。
だから土地予算が重要
例えば、
建物2,287.5万円。
土地700万円。
と、
建物2,287.5万円。
土地1,300万円。
では、
土地だけで600万円違います。
家を100万円削るより土地で500万円変わることも
キッチンを削る。
お風呂を削る。
子ども部屋を小さくする。
一生懸命100万円節約。
でも、
土地選びで500万円高い場所を選んだ。
それでは、
総額は大きくなります。
土地+建物で考える
家づくりでは、
建物だけ安くするのではなく、
土地+建物+諸費用
の総額を考えます。
そして、
その総額を、
無理なく返せる住宅ローンに収める。
これが重要です。
25坪と30坪なら357.5万円違う
Hiraya’s Lifeでは、
25坪。
22,875,000円(税込)
30坪。
26,450,000円(税込)
その差、
3,575,000円(税込)。
「あと5坪」を住宅ローンで考える
5坪増やせば、
約10畳分広くなります。
もちろん、
必要なら広くする。
でも、
その5坪が、
住宅ローン返済額。
総返済額。
にも影響することを知っておきます。
その部屋、本当に毎日使う?
例えば、
客間。
年3回使用。
でも、
その部屋のために家を大きくする。
一方、
毎月住宅ローンは払う。
これが本当に家族に合っているか。
一度考えてみます。
家をコンパクトにする理由
Hiraya’s Lifeが、
15坪。
20坪。
25坪。
と、
コンパクトな平屋を提案している理由。
それは、
ただ安い家をつくるためではありません。
住宅ローンに人生を合わせないため。
です。
住宅ローンのために旅行をやめない
家を建てた。
住宅ローンが始まった。
旅行は我慢。
外食も我慢。
車も買い替えられない。
子どもの習い事も減らす。
趣味もやめる。
それでは、
マイホームを持つことが、
生活の負担になってしまいます。
家は人生を楽しむための場所
家族でご飯を食べる。
子どもと遊ぶ。
庭でBBQ。
犬と過ごす。
友達を呼ぶ。
ゆっくり眠る。
家は、
人生を楽しむための場所。
だから、
家を買ったことで人生の楽しみを減らさない。
ことが大切だと思います。
性能まで削らない
住宅ローンを抑えるために、
何でも安くする。
という考え方ではありません。
Hiraya’s Lifeでは、
太陽光発電5.28kW。
オール電化。
PIN工法。
吹付断熱。
耐震等級3相当。
ZEH。
Low-Eサッシ。
などを基本仕様として考えています。
※詳細仕様はプラン・契約内容をご確認ください。
削るのは「使わない面積」
断熱を削る。
耐震を削る。
ではなく、
必要以上に大きな寝室。
使わない客間。
長い廊下。
大きすぎる子ども部屋。
何となくつくった収納。
そうした、
暮らしに必要のない面積を見直す。
よくある質問
Q. 年収400万円でも平屋は建てられますか?
年収だけでは判断できません。
自己資金、他の借入、土地価格、家族構成、生活費、希望する建物価格などを含めて資金計画を確認する必要があります。
Q. 年収400万円ならいくら借りられますか?
金融機関や審査条件によって異なります。
また、借りられる金額と無理なく返せる金額は同じとは限りません。
Q. 車ローンがあっても住宅ローンは組めますか?
審査では他の借入も確認されます。
具体的な借入可能額については金融機関への確認が必要です。
Q. 2,500万円借りると月々いくら?
35年・元利均等・ボーナス払いなしの場合、金利1.0%なら概算約7.1万円、2.0%なら概算約8.3万円です。
実際の返済額は借入条件によって異なります。
Q. 住宅ローンはいくらまでにした方がいい?
家族ごとの生活費・車・教育費・保険・貯蓄などによって異なります。
借入可能額ではなく、家を建てた後の生活から返済額を考えることが大切です。
住宅ローンを考えるときの順番
まず、
年収。
だけではなく、
①毎月の手取り
②生活費
③車の費用
④教育費
⑤保険
⑥貯金
⑦旅行・趣味
などを確認します。
そして、
最後に、
住宅ローンへいくら使えるか
を考えます。
「住宅ローンが先」ではなく「暮らしが先」
3,500万円借りられる。
↓
3,500万円で家を探す。
ではなく、
こんな生活を続けたい。
↓
そのためには毎月これだけ残したい。
↓
住宅ローンはこのくらい。
↓
土地+建物はこの予算。
という順番。
可児市・多治見市・御嵩町周辺で住宅ローンが不安な方へ
「年収400万円前後で家を考えている」
「車のローンがある」
「子どもが2人いる」
「土地から探したい」
「2,000万円台の平屋が欲しい」
「住宅ローンで生活を苦しくしたくない」
「家族旅行も続けたい」
そんな方に知っていただきたいのが、
Hiraya’s Life(ヒラヤズライフ)の無理をしない家づくりです。
大切なのは、
いくら借りられるか。
ではありません。
いくらなら、笑って返していけるか。
住宅ローンを払っても、
子どもの教育を応援できる。
旅行へ行ける。
好きな車に乗れる。
趣味を楽しめる。
貯金もできる。
そして、
家族で楽しく暮らせる。
そのために、
家を必要以上に大きくしない。
土地にお金をかけすぎない。
でも、
必要な住宅性能は大切にする。
家を建てることがゴールではありません。
家を建てた後の、
10年。
20年。
30年。
その暮らしまで豊かにする。
それが、
Hiraya’s Lifeが考える、
「無理をしない住宅ローンと平屋の家づくり」
です。