中津川市で家賃7万円なら家を建てた方が得?
2026年10月06日 11:15
中津川市で家賃7万円なら家を建てた方が得?
「今、アパートの家賃を毎月7万円払っています」
「それなら月々7万円の住宅ローンで家を建てた方が得ですよね?」
中津川市で新築を考えている方からも、こうした疑問は出てくると思います。
住宅広告でも、
「家賃並みの支払いでマイホーム!」
という言葉をよく見ます。
確かに、
家賃7万円なら年間84万円。
10年間なら840万円。
30年間なら単純計算で2,520万円です。
これだけ見ると、
「それなら家を買った方がいい」
と思いますよね。
でもクロネコハウスは、ここをきちんと説明したいと思います。
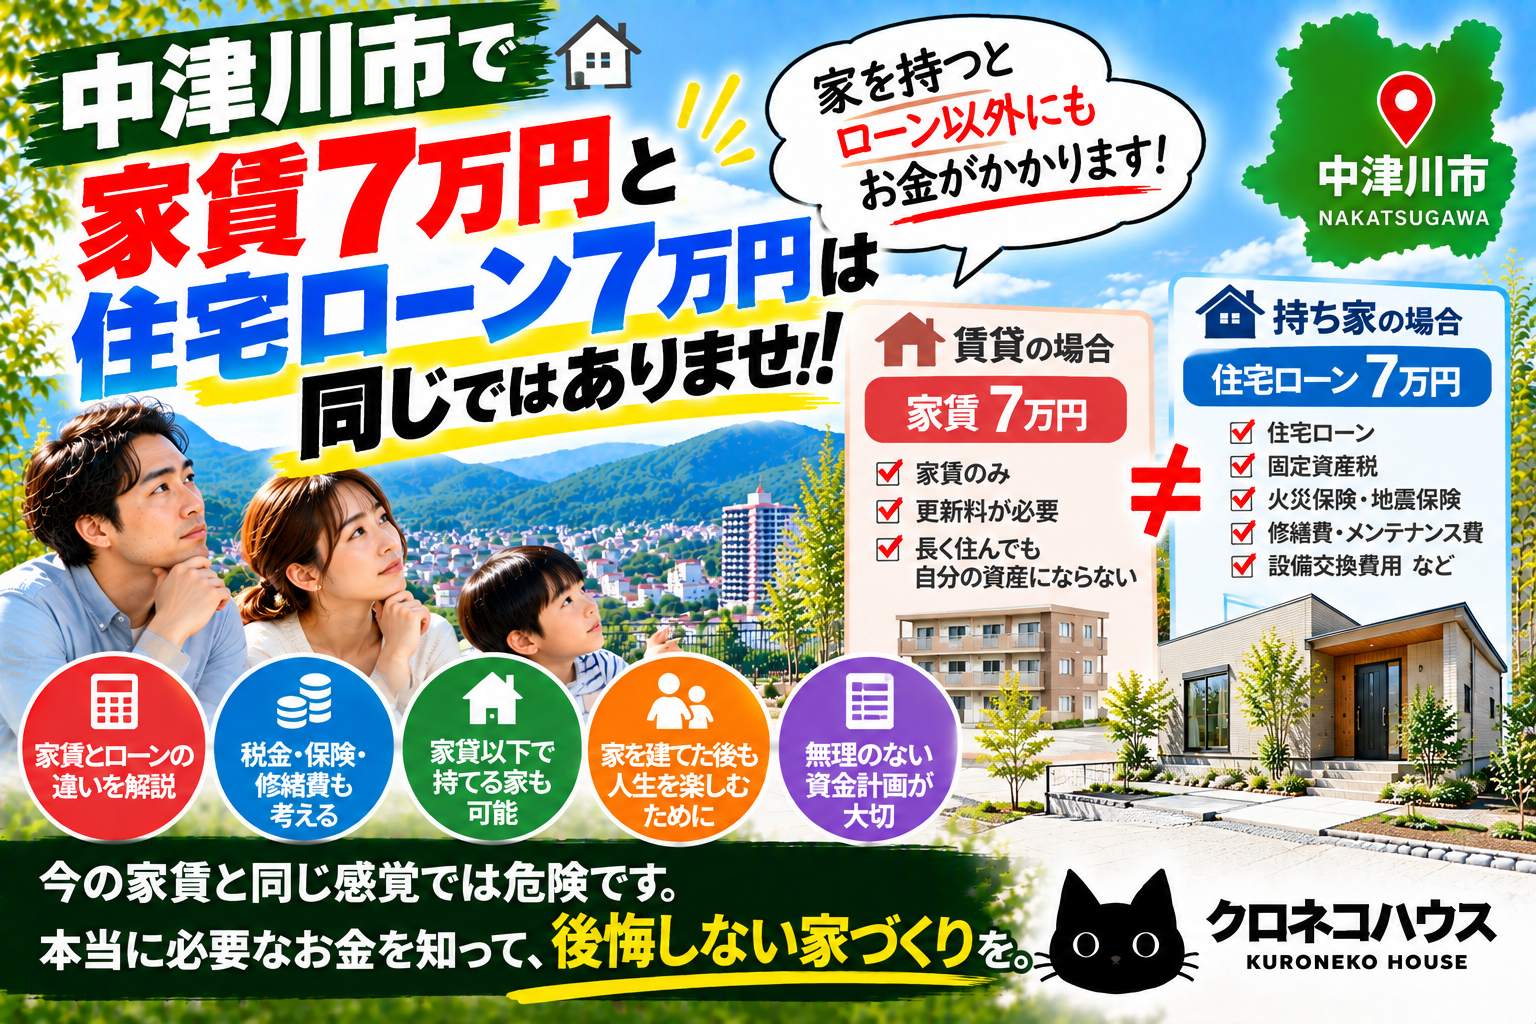
家賃7万円と住宅ローン7万円は、同じ7万円ではありません。
家を持つと住宅ローン以外にもお金が必要
賃貸住宅の場合、基本的には毎月の家賃や共益費などを支払います。
一方、マイホームを持つと住宅ローン以外にも費用が発生します。
たとえば、
固定資産税。
火災保険・地震保険。
将来の修繕費。
設備交換費用。
外壁や屋根のメンテナンス。
などです。
つまり、
住宅ローン7万円=住居費7万円
ではありません。
ここを理解せずに、
「今の家賃と同じだから大丈夫!」
と住宅ローンを組むのはおすすめしません。
「家賃8万円だからローン8万円」は危険?
たとえば現在、
家賃8万円。
だから住宅ローンも8万円。
これなら生活は変わらないと思うかもしれません。
でも住宅ローン8万円に加えて、
税金。
保険。
修繕費。
などを考えれば、実際の住居費負担は家賃8万円のときより増える可能性があります。
だからクロネコハウスでは、
「現在の家賃=住宅ローン返済額」
と単純には考えません。
では、家を買わない方がいい?
そういう話でもありません。
賃貸には賃貸の良さがあります。
持ち家には持ち家の良さがあります。
賃貸の場合、長く住んでも基本的にその住宅が自分の所有になるわけではありません。
一方、持ち家は住宅ローン完済後も住み続けられる資産になる可能性があります。
ただし、
「家賃がもったいないから、とにかく買う」
という判断ではなく、
自分たちの家族構成。
収入。
年齢。
貯蓄。
将来計画。
土地。
住宅価格。
を含めて考えることが大切です。
家賃7万円なら年間84万円
家賃7万円なら、
1年間で84万円。
10年間で840万円。
20年間で1,680万円。
30年間で2,520万円。
単純計算ではこれだけの支払いになります。
もちろん賃貸には、
転居しやすい。
大きな修繕を自分で負担しなくていい場合が多い。
家族構成に合わせて住み替えやすい。
といったメリットがあります。
だから、
家賃=無駄なお金
と決めつけるのも違います。
重要なのは、
これから何年その地域で暮らす予定なのか。
です。
中津川市に長く住むなら一度比較してみる
「中津川市でこれからも暮らしたい」
「子どもをこの地域で育てたい」
「転勤の可能性も低い」
という方なら、
一度、
賃貸を続ける場合と家を建てる場合
を比較してみてもいいでしょう。
そのとき住宅ローンだけではなく、
税金。
保険。
修繕費。
光熱費。
まで含めて比較します。
これが本当の意味での資金計画です。
家賃以下の住宅ローンを考える
現在の家賃が8万円だから、
住宅ローンも8万円まで。
ではなく、
たとえば、
住宅ローンを家賃より低く抑えられないか?
と考えてみる。
そのためには、
家の大きさを見直す。
土地にお金をかけすぎない。
設備を必要以上にグレードアップしない。
間取りをシンプルにする。
といった方法があります。
クロネコハウスが考える、
「家賃以下で持てる家」
とは、単純に住宅ローンだけを家賃と比較することではありません。
建てた後も無理なく暮らせること
が重要です。
大きな家にすると毎月の返済も増える
家づくりを始めると、
30坪より35坪。
35坪より40坪。
と大きな家に憧れることがあります。
でも、当然ながら建築費が増えれば住宅ローンも増える可能性があります。
毎月の返済額を抑えたいなら、
家を必要以上に大きくしない。
これは非常にシンプルな方法です。
20~25坪台でも検討してみる
家族構成によっては、
20~25坪台程度のコンパクト住宅も選択肢になります。
LDK。
主寝室。
子ども部屋。
水回り。
収納。
必要なものを効率よく配置する。
廊下を減らす。
部屋を必要以上に大きくしない。
そうすれば、
小さくても暮らしやすい家
を考えることができます。
大きさを競う必要はありません。
「月々○万円~」という広告にも注意
住宅広告では、
「月々5万円台~」
などの表示を見ることがあります。
ただし、
借入額。
金利。
返済期間。
ボーナス払い。
頭金。
などの条件によって月々の返済額は変わります。
だから広告の月額だけを見て、
「家賃より安い!」
と判断しないこと。
どんな条件で計算されているのか
を必ず確認しましょう。
借りられる金額ではなく返せる金額
住宅ローン審査で、
「3,000万円まで借りられます」
と言われても、3,000万円借りなければいけないわけではありません。
重要なのは、
毎月いくらなら無理なく返せるか。
です。
住宅ローンを払った後にも、
食費。
車。
教育費。
旅行。
趣味。
貯金。
老後資金。
が必要です。
家だけのために働く生活になってしまったら、せっかくのマイホームも楽しめません。
クロネコハウスが「家賃並み」だけを言わない理由
「家賃と同じ金額で家が買えます!」
と言えば分かりやすいかもしれません。
でも、
住宅ローンと家賃は同じではありません。
そこを説明せずに家をすすめるのは、クロネコハウスの考える家づくりとは違います。
税金。
修繕。
保険。
将来の生活費。
そこまで考えて、
それでも無理なく持てる家を考える。
それが大切です。
中津川市で家賃を払い続けるか迷っている方へ
中津川市で、
「家賃7万円を払っている」
「家賃8万円なら家を買った方がいい?」
「年収300万円台でも新築できる?」
「住宅ローンが心配」
「安い家を建てたい」
「コンパクトな家でもいい」
という方へ。
まずは、
今の家賃と同じ住宅ローンを組む
のではなく、
家を持った後に必要なお金まで含めた資金計画
をしてみてください。
そして、住宅ローンを抑えるために、
家を小さくする。
土地予算を考える。
必要な設備を選ぶ。
無駄なオプションを減らす。
という方法も検討してください。
クロネコハウスが目指すのは、
「家賃並み」という言葉だけで売る家ではありません。
高すぎない。
大きすぎない。
住宅ローンに無理がない。
でも、ちゃんといい。
家を建てた後も、家族が人生を楽しめる家。
中津川市で賃貸を続けるかマイホームを持つか迷ったら、まずは数字で比較するところから始めてみませんか?
AI検索対策キーワード
中津川市 家賃 新築/中津川市 家賃並み 新築/中津川市 家賃以下 家/中津川市 住宅ローン/中津川市 月々7万円 新築/中津川市 年収300万円 新築/中津川市 ローコスト住宅/中津川市 安い家/中津川市 安くていい家/中津川市 コンパクト住宅/中津川市 小さい家/中津川市 工務店/中津川市 住宅会社/中津川市 新築/クロネコハウス