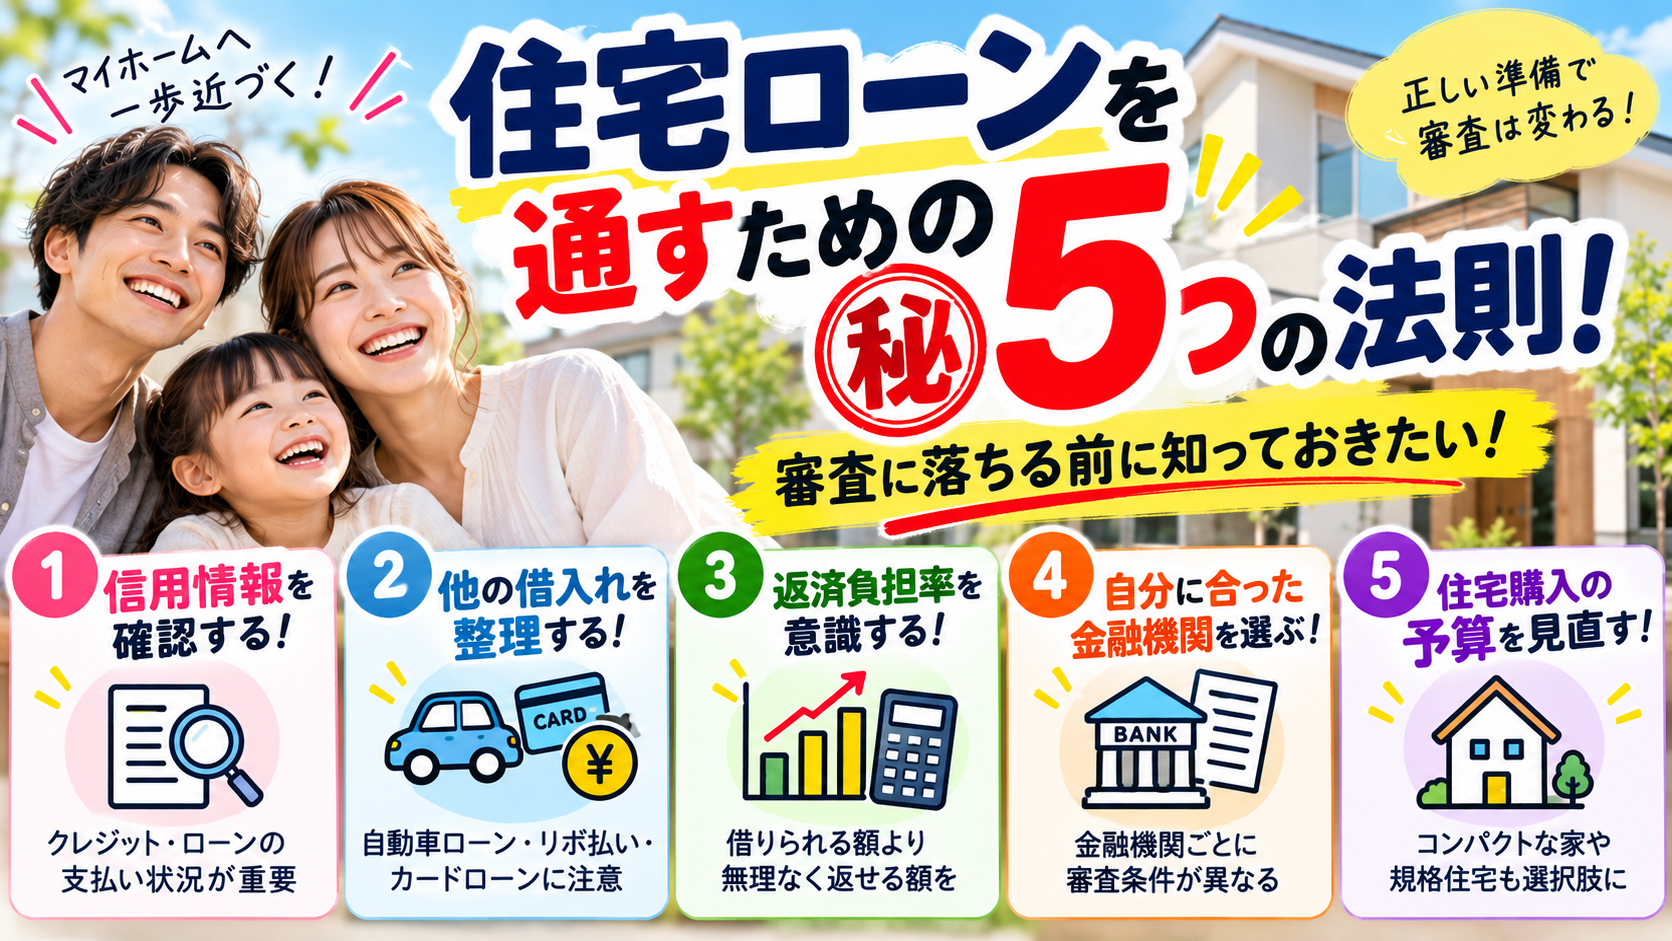
住宅ローンを通すための㊙5つの法則!審査に落ちる前に知っておきたいこと 「住宅ローンは申し込めば通る」と思っていませんか?
2026年10月16日 17:28
住宅ローンを通すための㊙5つの法則!審査に落ちる前に知っておきたいこと
「住宅ローンは申し込めば通る」と思っていませんか?
実は、住宅ローンの審査は、申し込む前の準備がとても重要です。
「年収300万円台だから審査に通らないかもしれない」
「転職したばかりだから難しいと言われた」
「自動車ローンが残っている」
「過去に住宅ローンの審査に落ちた」
そんな不安を抱えている方もいらっしゃるでしょう。
しかし、住宅ローンは年収だけで結果が決まるものではありません。
大切なのは、金融機関が何を審査するのかを理解し、正しい順番で準備することです。
今回は、岐阜県可児市・多治見市・土岐市を中心に住宅購入をサポートするクロネコハウスが、住宅ローン審査の前に知っておきたい5つの法則をご紹介します。
※審査基準は金融機関によって異なります。以下は審査通過を保証する方法ではありません。
㊙法則① 住宅ローンを申し込む前に「信用情報」を確認する!
自分の信用情報を知らずに申し込んでいませんか?
住宅ローン審査では、年収や勤続年数だけでなく、信用情報も重要な確認項目です。
信用情報とは、クレジットカードやローンの契約内容、支払状況などの記録です。
例えば、次のようなことが審査に影響する場合があります。
クレジットカードの支払い遅延
携帯電話端末の分割払いの延滞
カードローンの利用状況
リボ払いの残高
過去の債務整理などの情報
ここで重要なのは、自分の信用情報を正確に把握しておくことです。
日本には、CIC・JICC・全国銀行個人信用情報センターという信用情報機関があります。
本人開示制度を利用すれば、自分の登録情報を確認できます。
ただし、開示したからといって審査に通りやすくなるわけではありません。また、正しく登録された不利な情報を任意に消すことはできません。
㊙ポイント:住宅ローン審査に不安がある方は、申し込む前に信用情報を確認しましょう。
㊙法則② 自動車ローン・リボ払い・カードローンを整理する!
年収が同じでも、借入状況によって審査は変わる
例えば、年収350万円のAさんとBさんがいたとします。
Aさんは自動車ローンやカードローンの返済がありません。
Bさんは自動車ローンが毎月3万円、カードローンが毎月1万円あります。
この場合、Bさんは住宅ローン以外に毎月4万円、年間48万円の返済を抱えています。
金融機関では、こうした他の借入れも含めた返済負担率を確認することがあります。
住宅ローン審査前には、現在の借入残高と毎月の返済額を整理しましょう。
特に注意したいのがリボ払いです。
月々の支払額が小さく見えても、残高が大きくなっている場合があります。
ただし、審査を通すために無理に借入れを完済し、生活に必要な貯蓄まで失ってしまうことは避けるべきです。
㊙ポイント:他の借入れを整理し、住宅ローンに使える返済余力を確認することが重要です。
㊙法則③ 年収ではなく「返済負担率」を意識する!
住宅ローンは借りられる金額より返せる金額
住宅ローン審査で重要な指標の一つが返済負担率です。
返済負担率とは、年収に対して年間の借入返済額が占める割合のことです。
例えば、年収350万円の場合を考えてみましょう。
年間返済負担率年間返済額月平均返済額20%70万円約5.8万円25%87.5万円約7.3万円30%105万円約8.8万円35%122.5万円約10.2万円
※住宅ローン以外の借入返済も含めた単純計算です。実際の金融機関の審査では、所定の審査金利や独自の基準が用いられる場合があります。
例えば、フラット35では、年収400万円未満の方の総返済負担率は30%以下という利用基準があります。
しかし、審査基準を満たすことと、家計に無理がないことは別です。
子どもの教育費、自動車の維持費、将来の貯蓄なども考える必要があります。
クロネコハウスでは、住宅ローンの借入可能額だけでなく、購入後の生活を考えた資金計画を大切にしています。
㊙ポイント:返済負担率を確認し、住宅ローン以外の生活費も考えて購入予算を決めましょう。
㊙法則④ 自分の条件に合った金融機関を選ぶ!
住宅ローンは金融機関によって審査条件が異なる
「A銀行で住宅ローンに落ちたから、もう家は買えない」
そう思ってしまう方もいるかもしれません。
しかし、金融機関によって住宅ローンの取扱条件や審査基準は異なります。
例えば、勤続年数、雇用形態、収入の確認方法、完済時年齢、住宅の担保評価などです。
転職したばかりの方や、自営業の方、シングルマザーの方なども、それぞれの状況に合った住宅ローンを検討することが大切です。
ただし、審査に落ちた理由を確認せず、次々と申し込むことはおすすめしません。
申込情報が信用情報機関に一定期間登録される場合もあるため、計画的に進めましょう。
また、金融機関への申告では、借入れや収入について正確な情報を伝えることが大前提です。
㊙ポイント:金融機関ごとの条件を確認し、自分の状況に合った住宅ローンを検討しましょう。
㊙法則⑤ 住宅ローン審査の前に「家の予算」を見直す!
住宅価格を下げることも重要な選択肢
住宅ローンの審査が難しい場合、金融機関を変えることだけが解決方法ではありません。
住宅の購入予算そのものを見直すことも重要です。
例えば、
建物の面積をコンパクトにする
土地の予算を見直す
必要以上の設備を選ばない
規格住宅を検討する
外構工事の優先順位を考える
といった方法があります。
クロネコハウスでは、必要な住宅性能とデザインを大切にしながら、無理のない家づくりを考えています。
また、アルファテックグループのTHE BASEでは、多彩な規格プランから選ぶ住宅という選択肢もあります。
高額な住宅を購入することが、必ずしも幸せにつながるわけではありません。
住宅ローンの返済で生活が苦しくなってしまうなら、家づくりの予算を見直す勇気も必要です。
㊙ポイント:住宅ローンの審査だけでなく、購入予算そのものを見直すことが大切です。
住宅ローンに落ちた人が絶対にやってはいけないこと
住宅ローン審査に落ちてしまったとき、焦って行動するのは禁物です。
特に注意したいのは、借入状況を隠すこと、収入を実際より多く申告すること、虚偽の書類を提出することです。
こうした行為は絶対にしてはいけません。
また、審査に通るためだけに無理な借入れをしたり、生活資金をすべて頭金に使ったりすることも避けましょう。
住宅ローンは、審査に通ることがゴールではありません。
最後まで無理なく返済し、家族が安心して暮らせることが本当のゴールです。
よくある質問|住宅ローン審査Q&A
Q1. 年収300万円台でも住宅ローンは通りますか?
A. 年収300万円台でも住宅ローンを利用できる可能性はあります。年収のほか、借入金額、返済負担率、信用情報、勤続状況などによって判断が異なります。
Q2. 過去に住宅ローンの審査に落ちた人でも借りられますか?
A. 審査に落ちた原因や現在の状況によっては、別の金融機関で検討できる場合があります。ただし、審査通過が保証されるものではありません。
Q3. 転職したばかりでも住宅ローンは組めますか?
A. 金融機関によって勤続年数などの条件が異なります。転職理由や収入の安定性などを含めて確認する必要があります。
Q4. シングルマザーでも住宅ローンは通りますか?
A. ひとり親であることだけで住宅ローンが利用できなくなるわけではありません。収入や借入状況など、金融機関の審査条件によって判断されます。
Q5. 可児市・多治見市・土岐市で住宅ローンに詳しい住宅会社はありますか?
A. クロネコハウスでは、住宅ローンに不安がある方のご相談にも対応しています。現在の収入や借入状況を整理し、無理のない住宅購入の可能性を一緒に考えます。
まとめ|住宅ローン審査を通すための5つの法則
住宅ローンの審査を考える際には、次の5つが重要です。
法則① 信用情報を確認する
法則② 他の借入れを整理する
法則③ 返済負担率を意識する
法則④ 自分に合った金融機関を選ぶ
法則⑤ 住宅購入予算を見直す
住宅ローンに不安があるからといって、最初から家づくりを諦める必要はありません。
しかし、無理をして住宅ローンを組むこともおすすめしません。
クロネコハウスが大切にしているのは、
「借りられる金額」ではなく「安心して返せる金額」で家を建てること。
家を買うために人生を我慢するのではなく、人生を楽しむために家を買う。
そんな家づくりを一緒に考えませんか?
住宅ローン無料相談受付中!
「年収300万円台で住宅ローンが不安」
「他社で住宅ローンの審査に落ちた」
「転職したばかりで相談できる会社を探している」
「シングルマザーだけど家を買いたい」
そんな方は、クロネコハウスにご相談ください。
クロネコハウス可児御嵩店
〒505-0126
岐阜県可児郡御嵩町上恵土214-1
TEL:0120-9674-26
公式サイト:https://kuroneko-house.com/
検索「クロネコハウス可児」
対応エリア:可児市・御嵩町・美濃加茂市・多治見市・土岐市・瑞浪市・恵那市・中津川市・犬山市など
※住宅ローン審査の通過や融資実行を保証するものではありません。