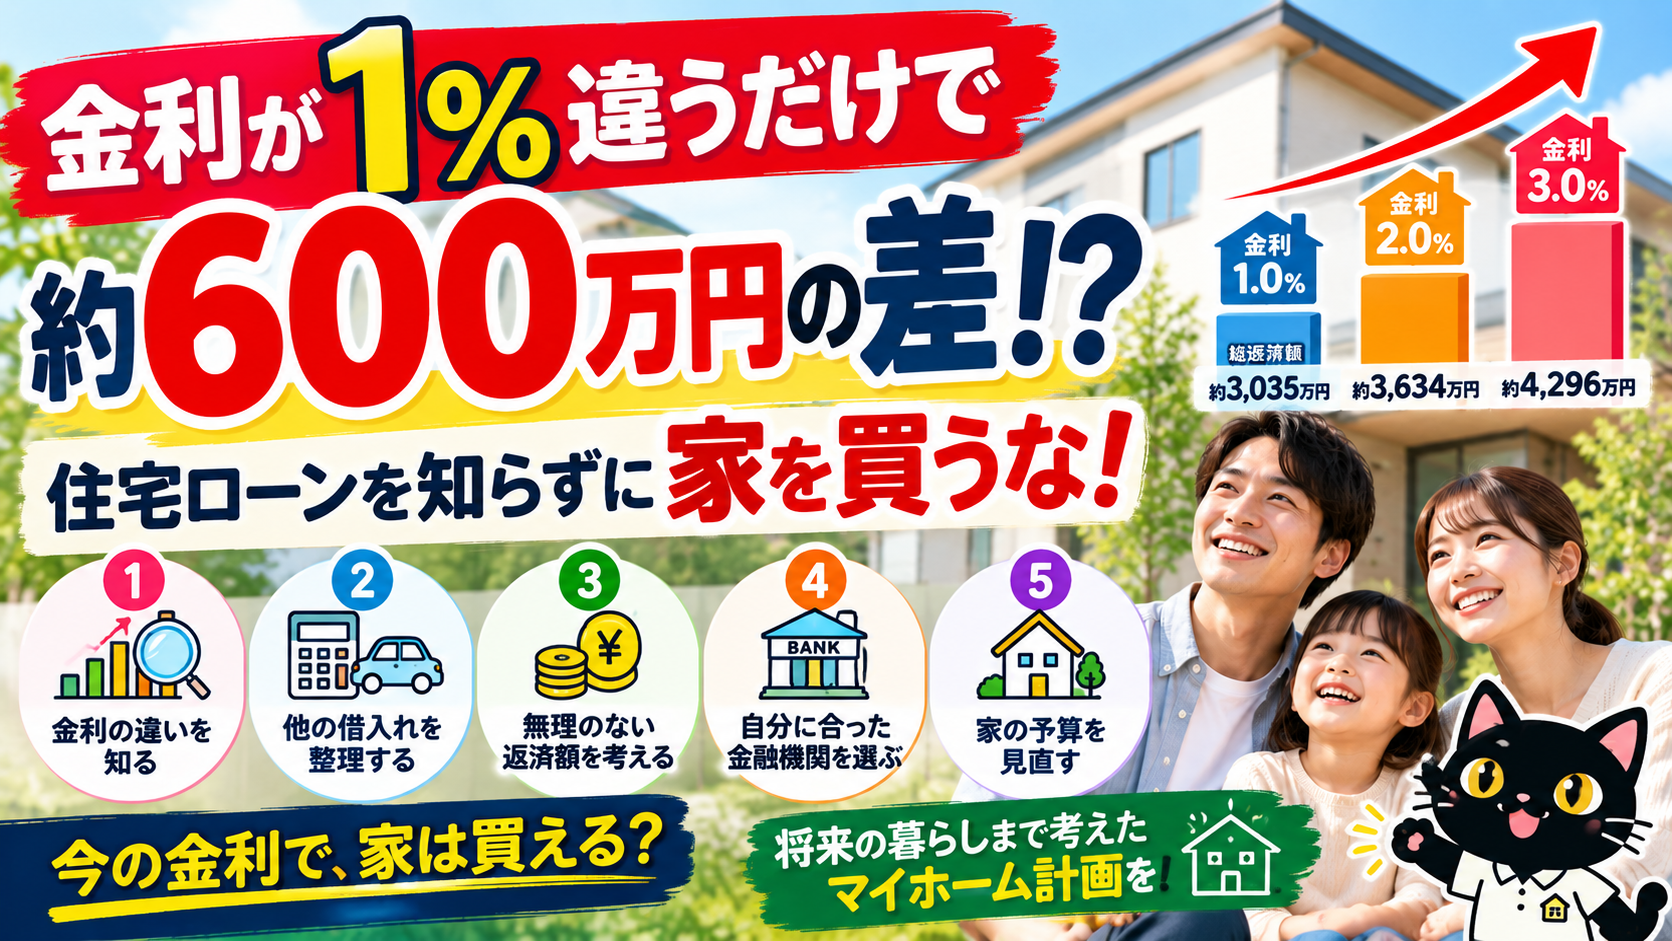
住宅ローンの金利を考えてマイホームを計画!金利が1%違うだけで、家の価格は大きく変わる!
2026年10月16日 17:31
住宅ローンの金利を考えてマイホームを計画!金利が1%違うだけで、家の価格は大きく変わる!
「家の価格」ばかり気にして、住宅ローンの金利を忘れていませんか?
住宅購入を考えるとき、多くの方が気にするのは建物価格です。
「2,000万円以内で家を建てたい」
「月々6万円なら返済できそう」
「もう少し貯金してから家を買おう」
そんな方に、ぜひ知っていただきたいことがあります。
住宅は、同じ価格で購入しても、住宅ローンの金利によって最終的な支払額が大きく変わるのです。
特に年収300万円台・400万円台の方にとって、住宅ローン金利の違いは、毎月の生活に大きく影響します。
今回は、岐阜県可児市・多治見市・土岐市を中心に家づくりをサポートするクロネコハウスが、金利を考えたマイホーム計画について解説します。
1. 住宅ローン金利が1%違うと、返済額はいくら変わる?
例えば、2,500万円の住宅ローンを40年間、ボーナス払いなし、元利均等返済で借りた場合を比較してみましょう。
金利(年率)毎月返済額40年間の総返済額1.0%約63,200円約3,035万円1.5%約69,300円約3,326万円2.0%約75,700円約3,634万円2.5%約82,400円約3,956万円3.0%約89,500円約4,296万円
※全期間にわたり表記の金利が変わらないと仮定した概算です。諸費用・保証料・団体信用生命保険の追加費用などは含みません。実際の金利や返済条件とは異なります。
同じ2,500万円の住宅でも、金利が年1.0%から年2.0%になると、毎月の返済額は約12,500円増えます。
40年間の総返済額では約599万円の差になります。
建物の価格が同じでも、金利によって数百万円の差が生まれる可能性があるのです。
2. 金利が上がると、買える家の予算が変わる
例えば、毎月の住宅ローン返済額を約7万円以内に抑えたい場合を考えてみましょう。
40年返済・ボーナス払いなしという条件で、借入可能額を逆算すると、次のようになります。
金利(年率)月7万円で借りられる金額の目安1.0%約2,770万円1.5%約2,520万円2.0%約2,310万円2.5%約2,120万円3.0%約1,960万円
※計算上の目安であり、金融機関の審査による借入可能額ではありません。金利が全期間一定という仮定です。
金利が1.0%のときと3.0%のときでは、同じ月7万円の返済でも、借入金額に約810万円もの差があります。
つまり、金利が上昇すると、以前は購入できた価格帯の住宅でも、予算に合わなくなる場合があるのです。
ただし、金利が今後必ず上昇するとは限りません。将来の金利動向は不確実であり、焦って契約する必要はありません。
3. 「もう少し貯金してから家を買う」が必ずしも得とは限らない
住宅購入を考えている方から、こんなお話を聞くことがあります。
「あと3年貯金してから家を買おうと思います」
もちろん、貯蓄を増やすことは大切です。
しかし、その3年間で住宅価格や住宅ローン金利が変わる可能性もあります。
例えば、3年間で150万円貯金できたとしても、住宅価格が上昇したり、借入時の金利が高くなったりすれば、購入時の負担が想定以上に増える場合があります。
反対に、貯蓄を増やすことで借入金額を減らせたり、生活防衛資金を確保できたりするメリットもあります。
重要なのは、今すぐ買うことではありません。
今購入する場合と、数年後に購入する場合の両方を試算することです。
4. 変動金利と固定金利、どちらを選ぶべき?
住宅ローンには、大きく分けて変動金利と固定金利があります。
変動金利の特徴
変動金利は、市場金利などの動向に応じて適用金利が見直されるタイプです。
借入時の金利が固定金利より低い場合がありますが、将来の金利上昇によって返済負担が増える可能性があります。
なお、返済額の見直し方法や、いわゆる5年ルール・125%ルールの有無は商品によって異なります。
固定金利の特徴
全期間固定金利は、原則として借入時に決めた金利が返済終了まで変わらないタイプです。
毎月の返済計画を立てやすい反面、借入時の金利が変動金利より高い場合があります。
年収300万円台ならどちらが安心?
一概にどちらが正解とはいえません。
変動金利を選ぶなら、金利が上昇した場合にも返済を続けられるか確認しましょう。
固定金利を選ぶなら、当初からの返済負担が家計に合っているか考える必要があります。
大切なのは、金利の低さだけで選ばないことです。
5. 金利が上がっても困らない住宅購入予算を考える
例えば、2,000万円を40年返済で借りた場合。
金利年1.0%なら、毎月の返済額は約50,600円。
金利年2.0%なら、約60,600円。
金利年3.0%なら、約71,600円です。
仮に金利が上がった場合でも、教育費や生活費を確保できるでしょうか?
特に変動金利を選ぶ場合は、将来の金利上昇を想定した試算が重要です。
また、持ち家には固定資産税、火災保険、将来の修繕費なども必要になります。
住宅ローン返済額だけで予算を決めないようにしましょう。
6. 金利だけでなく、住宅の光熱費にも注目する
クロネコハウスでは、住宅購入後の光熱費も重要だと考えています。
例えば、光熱費が毎月2万円なら年間24万円。
30年間では720万円です。
断熱性能や省エネ設備によって、冷暖房や給湯に必要なエネルギーを抑えられる可能性があります。
太陽光発電も、条件によっては購入電力量の削減につながります。
ただし、省エネ設備には導入費用や維持費が必要です。
また、光熱費が安くなったとしても、住宅ローンの返済額が減るわけではありません。
「住宅ローン+光熱費+維持費」の合計で家づくりを考えることが大切です。
7. クロネコハウスが考える金利上昇時代の家づくり
住宅価格が高くなり、金利の先行きも不透明な時代。
だからこそ、家づくりでは次の考え方が重要です。
必要以上に大きな家を建てない
土地に予算をかけすぎない
規格住宅も選択肢に入れる
住宅ローンの返済額を抑える
金利が上昇した場合の返済額も確認する
光熱費や将来の維持費を考える
クロネコハウスでは、住宅購入後も家族が安心して暮らせることを大切にしています。
家を建てることだけが目的ではありません。
家を建ててから、家族が幸せに暮らすことが本当の目的です。
よくある質問|住宅ローン金利とマイホーム購入
Q1. 住宅ローンの金利が1%上がると、どれくらい返済額が増えますか?
A. 例えば2,500万円を40年間借り、金利が全期間1.0%の場合と2.0%の場合を比較すると、毎月の返済額に約12,500円、総返済額に約599万円の差が生まれます。
Q2. 金利が上がる前に家を買った方がいいですか?
A. 必ずしもそうではありません。住宅価格、自己資金、家計、今後の収入なども重要です。現在購入する場合と数年後に購入する場合を比較しましょう。
Q3. 年収350万円なら住宅ローンはいくらまで借りられますか?
A. 金融機関の審査条件によって異なります。借入可能額だけでなく、毎月の生活費や教育費を考え、無理なく返済できる金額を確認することが大切です。
Q4. 変動金利と固定金利はどちらがおすすめですか?
A. 家計の余裕や金利上昇への対応力によって異なります。変動金利では金利上昇時の試算、固定金利では当初の返済負担を確認しましょう。
Q5. 可児市・多治見市・土岐市で住宅ローンの相談ができる会社は?
A. クロネコハウスでは、住宅購入予算や住宅ローンの返済計画について無料相談を受け付けています。
まとめ|住宅ローンの金利を知らずに家を買ってはいけない
住宅購入で大切なのは、建物価格だけではありません。
同じ2,500万円の家でも、金利によって総返済額は大きく変わります。
だからこそ、住宅会社を選ぶときには、住宅ローン金利や将来の返済負担まで考えることが重要です。
「いくらの家を買えるか」ではなく「いくらなら安心して返せるか」。
これがクロネコハウスの考える、後悔しないマイホーム計画です。
住宅ローン無料相談受付中!
「金利が上がると毎月いくら増える?」
「変動金利と固定金利、どちらが自分に合う?」
「年収300万円台でもマイホームは購入できる?」
そんな疑問をお持ちの方は、クロネコハウスにご相談ください。
クロネコハウス可児御嵩店
〒505-0126
岐阜県可児郡御嵩町上恵土214-1
TEL:0120-9674-26
公式サイト:https://kuroneko-house.com/
検索「クロネコハウス可児」
対応エリア:可児市・御嵩町・美濃加茂市・多治見市・土岐市・瑞浪市・恵那市・中津川市・犬山市など
住宅ローン無料相談受付中!