家賃8万円を払い続ける? それともマイホーム?30代で考えたい住まいのお金
2026年10月05日 08:59
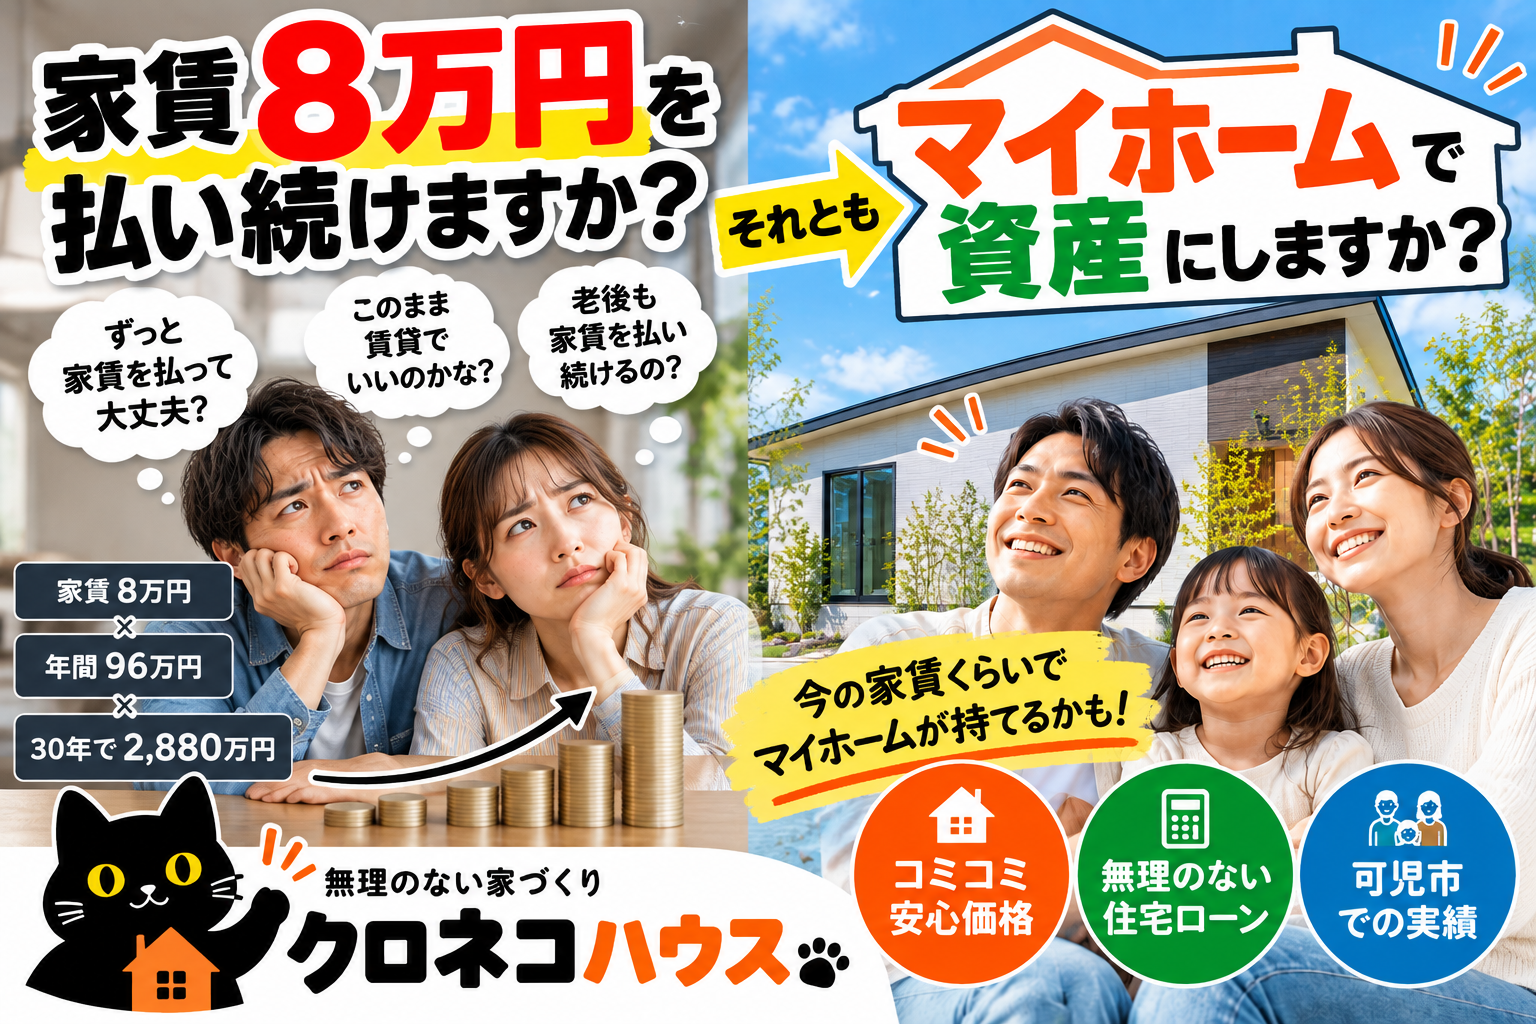
家賃8万円を払い続ける?
それともマイホーム?30代で考えたい住まいのお金
「今の家賃、毎月8万円です」
クロネコハウスで家づくりの相談をしていると、こうしたご家庭は珍しくありません。
月8万円。
1年間なら96万円。
10年間なら単純計算で960万円。
30年間なら2,880万円です。
こうして考えると、
「このまま家賃を払い続けるのと、マイホームを持つのはどちらがいいんだろう?」
と思いませんか?
もちろん、だからといって「今すぐ家を買った方が得」と単純に言える話ではありません。
大切なのは、今の家賃と将来の暮らしを一度比較してみることです。
家賃8万円と住宅ローン8万円は同じではない
まず知っておいてほしいことがあります。
家賃8万円=住宅ローン8万円
ではありません。
マイホームを持てば、固定資産税や火災保険、将来のメンテナンス費用なども考えておく必要があります。
そのため、
「今8万円払っているから、住宅ローンも8万円まで大丈夫」
と簡単に判断するのはおすすめしません。
クロネコハウスでは、むしろ住宅ローン以外の費用も考えたうえで、
毎月いくらなら無理なく暮らせるのか?
を考えることが重要だと思っています。
でも、家賃はいつまで払いますか?
一方で、賃貸住宅に住み続けるなら基本的には家賃を払い続けることになります。
30代なら、
40代。
50代。
60代。
その先の暮らしも考える必要があります。
例えば定年後。
現役時代より収入が減ったときに、毎月の家賃を払い続けることについても一度考えてみる必要があります。
だから30代は、
「今の家賃」だけではなく「老後の住居費」まで考え始めるタイミング
でもあります。
マイホームには住宅ローン以外のお金も必要
「だったら家を買えばいい」
という話でもありません。
マイホームを購入すれば、住宅ローン以外にも費用がかかります。
固定資産税。
保険。
修繕費。
設備の交換。
外壁や屋根などのメンテナンス。
こうした費用を考えず、
「家賃と同じ住宅ローンだから大丈夫!」
という営業トークだけで家を買うのは危険です。
大切なのは、
住宅ローン+家を維持する費用まで含めて考えること。
ここまで計算して初めて、賃貸と持ち家を比較できます。
「いくら借りられる?」から始めない
家を買おうと思ったとき、多くの方が気にするのが、
「住宅ローンはいくら借りられますか?」
ということです。
でもクロネコハウスでは、
「いくらなら無理なく返せますか?」
を先に考えてほしいと思っています。
金融機関から3,000万円借りられる。
だから3,000万円の家を買う。
これではありません。
2,500万円なら余裕を持って生活できるのであれば、2,500万円を基準に考える。
それでいいと思います。
家のために人生を我慢しない
マイホームを持ったら、
旅行に行けなくなった。
好きな車を諦めた。
趣味にお金を使えなくなった。
外食も減らした。
貯金もできなくなった。
そんな生活になったらどうでしょう。
家族のために建てた家なのに、
住宅ローンが家族の生活を縛ってしまう。
それでは本末転倒です。
クロネコハウスが考えているのは、
家を建てた後も人生を楽しめる家づくり。
だから必要以上に高い家をおすすめする必要はないと考えています。
「これがいい」より「これでいい」
家づくりを始めると欲しいものがどんどん増えていきます。
大きなLDK。
豪華なキッチン。
大きな吹き抜け。
広い玄関。
たくさんの収納。
もちろん、本当に必要なら採用すればいいと思います。
でも、
「せっかく家を建てるんだから」
という理由だけで住宅ローンを増やしていませんか?
クロネコハウスが大切にしている考え方があります。
「これがいい」ではなく「これでいい」。
自分たちの暮らしに必要十分な家を選ぶ。
その分、家族との時間や趣味、旅行、教育、将来の貯蓄にお金を残す。
それも豊かな暮らしだと思います。
家賃8万円なら、一度だけでも比較してみませんか?
現在、
月7万円。
月8万円。
月9万円。
それくらいの家賃を払っているなら、一度マイホームと比較してみる価値はあります。
ただし、
「家賃がもったいないから、とにかく買いましょう」
ではありません。
現在の収入。
年齢。
家族構成。
車のローン。
教育費。
貯蓄。
将来の働き方。
そして希望する土地。
それらを確認したうえで、
「本当に今、家を持つべきなのか?」
を考えればいいのです。
場合によっては、
「今は買わない」
という答えだってあると思います。
年収300万円台でも最初から諦めない
「年収300万円台だから新築は無理」
そう思っている方もいるかもしれません。
でも年収だけで判断する必要はありません。
逆に年収が高いからといって、大きな住宅ローンを組んでもいいわけでもありません。
重要なのは、
その家庭に合った総予算を決めること。
そして、その予算の中で家づくりを考えることです。
クロネコハウスでは、家賃並み・家賃以下を目指した家づくりや、無理のない資金計画をご提案しています。
可児市周辺で家賃を払い続けている方へ
可児市・御嵩町・美濃加茂市・多治見市・土岐市周辺で、
「家賃を払い続けるのがもったいない気がする」
「でも住宅ローンが怖い」
「年収300万円台でも建てられる?」
「土地から探したらいくらになる?」
「月々7万円くらいにしたい」
そんな疑問があれば、クロネコハウスへご相談ください。
無理に家をすすめるのではなく、
まず、今の家賃とマイホームに必要なお金を比較する。
そこから始めればいいのです。
クロネコハウス
TEL:0120-9674-26
営業時間:10:00〜17:00
定休日:水曜日・木曜日
家賃を払い続けるか。
マイホームを持つか。
答えは家族によって違います。
でも、知らないまま30年家賃を払い続ける前に、
「自分たちなら、いくらで家を持てるのか?」
一度だけでも調べてみませんか?