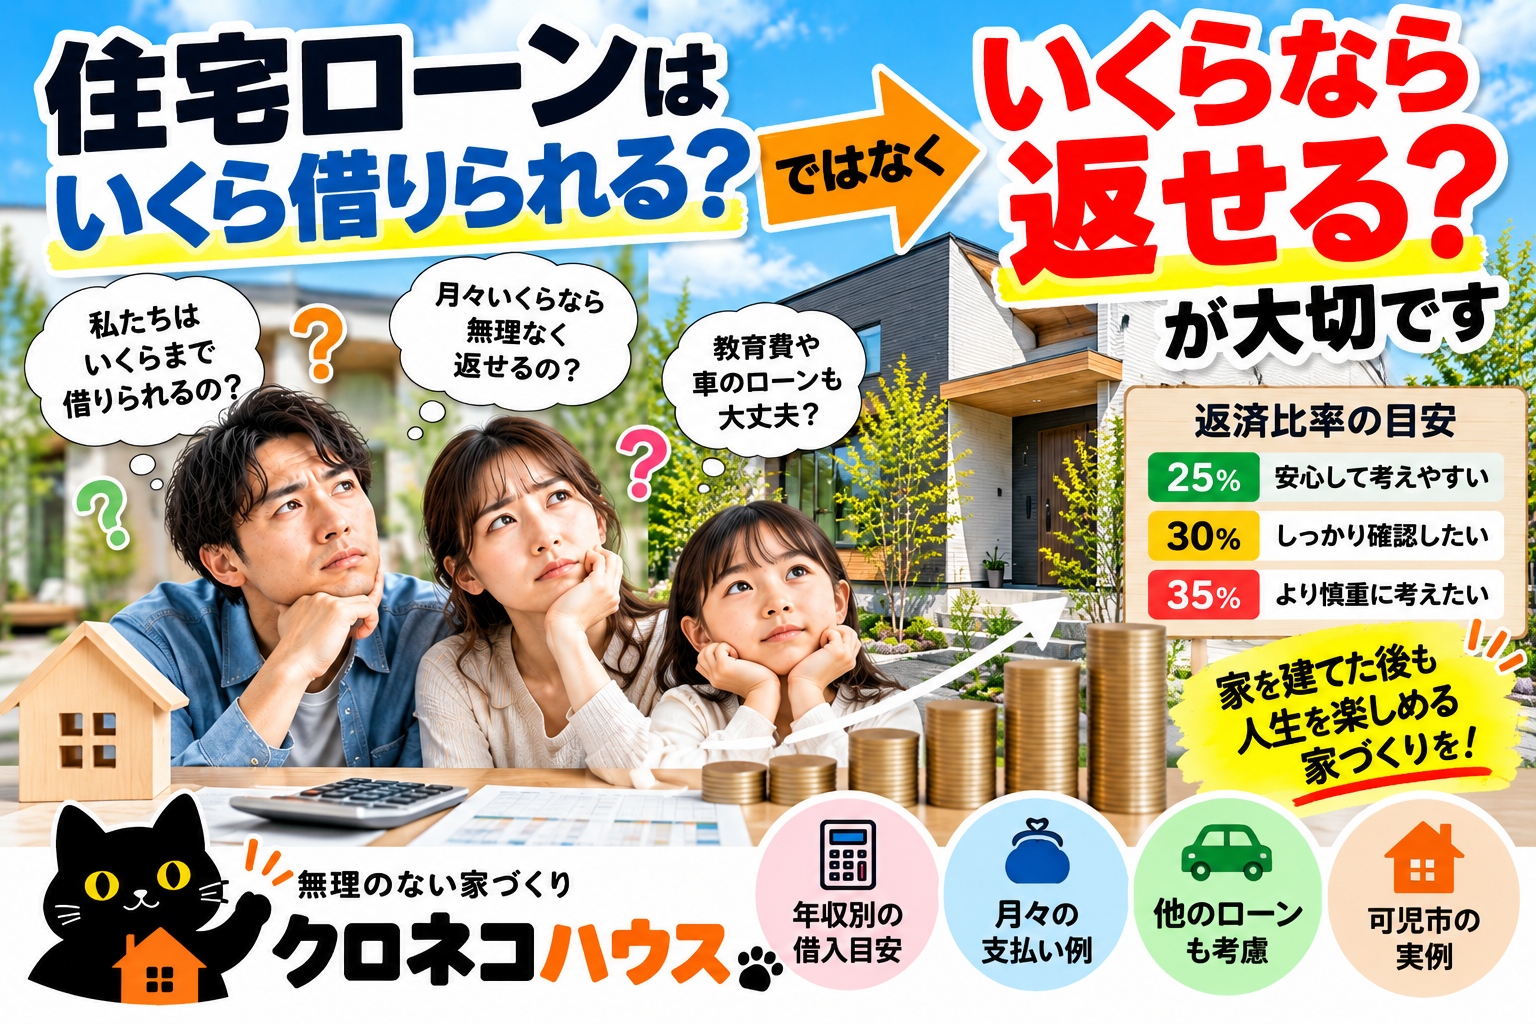
住宅ローンはいくら借りられる? ではなく「いくらなら返せる?」が大切
2026年10月05日 09:14
住宅ローンはいくら借りられる?
ではなく「いくらなら返せる?」が大切
「私の年収なら、住宅ローンはいくら借りられますか?」
家づくりを考え始めると、多くの方が気になる質問です。
もちろん、借入可能額を知ることは大切です。
でもクロネコハウスでは、それ以上に考えてほしいことがあります。
それは、
「いくら借りられるか?」ではなく、
「いくらなら無理なく返せるか?」
ということです。
この2つは、同じように見えて全く違います。
銀行が貸してくれる金額=家の予算ではない
例えば金融機関から、
「3,000万円まで借りられます」
と言われたとします。
すると、
「じゃあ3,000万円の家を買っても大丈夫なんだ」
と思ってしまうかもしれません。
でも、本当にそうでしょうか?
住宅ローンの審査と、実際の家計は別です。
毎月必要なのは住宅ローンだけではありません。
食費。
電気代。
水道代。
スマートフォン。
保険。
車。
ガソリン代。
子どもの教育費。
旅行。
趣味。
そして将来の貯蓄。
家を建てた後も、人生は続きます。
だから、
借りられる限界まで借りることを家づくりの予算にしてはいけない。
これがクロネコハウスの考え方です。
住宅ローンの「返済比率」を知っていますか?
住宅ローンを考えるときに知っておきたいのが、
返済比率
です。
簡単に言えば、
年収に対して年間の住宅ローン返済額がどのくらいの割合になるか
を見る数字です。
例えば年収400万円で、年間返済額が100万円なら、
100万円 ÷ 400万円 = 25%
という考え方になります。
ただし実際の審査では、他の借入や審査金利なども関係します。
クロネコハウスでは、単に審査に通るかどうかだけではなく、
その返済額で家族が無理なく暮らせるのか
を見ることが重要だと考えています。
返済比率25%・30%・35%では生活が違う
ひとつの考え方として、住宅ローンを検討するときは返済比率を意識してみてください。
クロネコハウスでは資金計画を考える際の目安として、
25%前後 → 比較的安全に考えやすい
30%前後 → 家計全体をしっかり確認したい
35%前後 → より慎重に考えたい
という見方をしています。
もちろん、年収や家族構成、車のローン、教育費、貯蓄額などによって状況は違います。
だから、
「35%まで借りられるから35%借りる」
という考え方ではありません。
年収400万円なら25%はいくら?
例えば年収400万円の場合。
年間返済額を年収の25%とすると、
年間100万円。
月平均にすると、
約8万3,000円
です。
30%なら、
年間120万円。
月平均では、
約10万円
です。
月々で見ると約1万7,000円の差ですが、これが何十年も続きます。
だから、
「あと1万円くらいなら大丈夫」
を簡単に繰り返さないことが大切です。
「月々たった5,000円」が積み重なる
家づくりでは、
「この設備にしても月々+3,000円くらいですよ」
「もう少し広くしても+5,000円くらいです」
という話になることがあります。
確かに月5,000円なら、小さな金額に感じるかもしれません。
しかし単純計算でも、
5,000円 × 12か月 × 40年 = 240万円
です。
そこに金利の影響もあります。
だから、
月々いくら増えるかだけではなく、最終的にいくら払うことになるのか
も考えてください。
年収300万円台だから家を諦める必要はない
逆に、
「年収300万円台だから新築なんて無理」
と最初から諦めている方もいます。
これも年収だけでは判断できません。
現在の家賃はいくらなのか。
他のローンはいくらあるのか。
土地を持っているのか。
どれくらいの家が必要なのか。
頭金を入れるのか。
家族構成はどうなのか。
条件によって家づくりの予算は変わります。
大切なのは、
年収に合わせて家を考えること。
年収に家を無理やり合わせるのではありません。
車のローンにも注意
住宅ローンを考えるときに意外と大きな影響を与えるのが、車などの他の借入です。
自動車ローン。
カードローン。
スマートフォンの分割払いなど。
住宅ローンの審査では、住宅ローン以外の借入が影響する場合があります。
だから家を考え始めたら、
住宅ローンだけではなく、現在の借入全体を確認すること
が重要です。
住宅ローンに縛られる人生にしない
家を建てた。
でも、
好きな車を買えない。
旅行に行けない。
子どもの教育費が心配。
外食も我慢。
趣味も我慢。
毎月住宅ローンの支払いだけで精一杯。
そんな暮らしを望んで家を建てる人はいないはずです。
クロネコハウスが目指しているのは、
家を建てた後も人生を楽しめる家づくり。
です。
高い家を買えることが成功ではありません
住宅会社から、
「これくらいなら借りられますよ」
と言われたとしても、
全部借りる必要はありません。
3,000万円借りられる人が、
2,300万円で満足できる家を建ててもいい。
むしろ、その700万円を、
教育。
旅行。
車。
趣味。
将来の貯蓄。
に残すという考え方もあります。
家だけが人生ではありません。
「これがいい」より「これでいい」
SNSを見れば、素敵な家がたくさん出てきます。
大きな吹き抜け。
高級キッチン。
ホテルライクな洗面。
大きな窓。
豪華な外観。
でも、それは本当に自分たちに必要でしょうか?
クロネコハウスが大切にしているのは、
「これがいい」ではなく「これでいい」。
妥協するという意味ではありません。
自分たちに本当に必要なものを選ぶ
という意味です。
家を見る前に「無料資金計画」を
家づくりというと、
モデルハウスを見る。
間取りを見る。
土地を探す。
というところから始めがちです。
でもクロネコハウスでは、その前に一度、
「自分たちはいくらなら安心して返せるのか?」
を確認することをおすすめしています。
予算が分かれば、
土地に使える金額。
建物に使える金額。
必要な諸費用。
月々の住宅ローン。
が見えてきます。
そうすれば、
予算オーバーの家を見てから諦める
という家づくりを避けやすくなります。
可児市周辺で住宅ローンが不安な方へ
可児市・御嵩町・美濃加茂市・多治見市・土岐市周辺で、
「年収300万円台だけど家を建てたい」
「住宅ローンはいくらまで大丈夫?」
「今の家賃くらいに抑えたい」
「車のローンがある」
「以前、住宅ローンが通らなかった」
「転職して間もない」
そんな不安がある方も、最初から家づくりを諦める必要はありません。
まずは状況を整理してみることです。
クロネコハウスでは、
家を売る前に、無理のない資金計画を考える。
ことを大切にしています。
クロネコハウス
TEL:0120-9674-26
営業時間:10:00〜17:00
定休日:水曜日・木曜日
「いくら借りられる?」ではなく、
「いくらなら笑って返していける?」
住宅ローンは何十年も続きます。
だからこそ、
家を建てることをゴールにしない。
家を建てた後も、車も、旅行も、趣味も、家族との時間も楽しめる。
そんな予算からマイホームを考えてみませんか?